[ฉบับเก็บถาวร] พิธีสารว่าด้วยก๊าซเรือนกระจกคืออะไร? คำอธิบายโดยละเอียดเกี่ยวกับความแตกต่างระหว่าง Scope 1 Scope 2 และ Scope 3


เพื่อลดภาระต่อสิ่งแวดล้อม บริษัทต่างๆ จำเป็นต้องทำความเข้าใจ คำนวณ และเปิดเผย ปริมาณ emission ก๊าซเรือนกระจก (GHG) ของตน ในประเทศญี่ปุ่นเองก็มีจำนวนบริษัทเพิ่มมากขึ้นที่ต้องคำนวณและรายงาน ปริมาณ emission ก๊าซเรือนกระจกผ่านทางพระราชบัญญัติ มาตรการรับมือภาวะโลกร้อน พระราชบัญญัติการอนุรักษ์พลังงาน และล่าสุดคือมาตรฐาน SSBJ มาตรฐานสากลที่สนับสนุนการคำนวณและรายงานการปล่อย ปริมาณ emission คือพิธีสารก๊าซเรือนกระจก (GHG Protocol)
GHG Protocol คืออะไร?
พิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol) เป็นมาตรฐานสากลสำหรับการคำนวณ ปริมาณ emission ก๊าซเรือนกระจก
พิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol) เป็นมาตรฐานและแนวทางสากลสำหรับการคำนวณและการรายงาน ปริมาณ emission ก๊าซเรือนกระจก ซึ่งพัฒนาโดยสถาบันทรัพยากรโลก (World Resources Institute - WRI) ซึ่งเป็นสถาบันวิจัยด้านสิ่งแวดล้อมของสหรัฐอเมริกา และสภาธุรกิจโลกเพื่อการพัฒนาอย่างยั่งยืน (World Business Council for Sustainable Development - WBCSD) ซึ่งมีสำนักงานเลขาธิการตั้งอยู่ในประเทศสวิตเซอร์แลนด์ พิธีสารนี้ออกแบบมาเพื่อให้บริษัทและองค์กรต่างๆ สามารถคำนวณและเปิดเผย ปริมาณ emission ก๊าซเรือนกระจกที่เกี่ยวข้องกับ กิจกรรม ทางธุรกิจของตนได้อย่างสม่ำเสมอ
ปัจจุบัน บริษัทและองค์กรส่วนใหญ่ทั่วโลกได้นำมาตรฐานนี้มาใช้ ทำให้มาตรฐานนี้กลายเป็นมาตรฐานโดยปริยายสำหรับการคำนวณและการรายงาน ปริมาณ emission จำแนกขอบเขตการปล่อยก๊าซเรือนกระจกที่เกี่ยวข้องกับ กิจกรรม ขององค์กรเฉพาะออกเป็นสามขอบเขต ได้แก่ ขอบเขตที่ 1 (การปล่อยโดยตรง) ขอบเขตที่ 2 (การปล่อยทางอ้อมจากแหล่ง พลังงาน) และขอบเขตที่ 3 (การปล่อยทางอ้อม อื่นๆ ที่เกิดขึ้นตลอดห่วงโซ่คุณค่าของบริษัท)
พิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol) ช่วยให้การเปิดเผยข้อมูล ปริมาณ emission ก๊าซเรือนกระจกมีความสม่ำเสมอและเปรียบเทียบได้ระหว่างบริษัทต่างๆ และใช้เป็นตัวชี้วัดที่สำคัญในการประเมินความก้าวหน้าของบริษัทในการรับมือกับการเปลี่ยนแปลงสภาพภูมิอากาศและการจัดการลดการปล่อยคาร์บอน
เหตุใดพิธีสารว่าด้วยก๊าซเรือนกระจกจึงมุ่งเน้นไปที่ ปริมาณ emission เรือนกระจกตลอดห่วงโซ่คุณค่า
พิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol) มุ่งเน้นที่การทำความเข้าใจไม่เพียงแต่ก๊าซเรือนกระจกที่ปล่อยออกมาภายในบริษัทแต่ละแห่งเท่านั้น แต่ยังรวมถึง ปริมาณ emission กระจกที่เกิดขึ้นตลอดห่วงโซ่คุณค่าต้นน้ำและปลายน้ำของบริษัททั้งหมด ตั้งแต่การจัดหาวัตถุดิบ การผลิต การขนส่ง การใช้ผลิตภัณฑ์ และการกำจัด
แม้ว่าบริษัทจะมีความก้าวหน้าในการลด ปริมาณ emission แต่หาก ปริมาณ emission เพิ่มขึ้นในต้นน้ำหรือปลายน้ำ ผลกระทบจากการลด กิจกรรม ก๊าซโดยรวมอาจมีจำกัดหรืออาจถูกหักล้างไปเลย ด้วยเหตุนี้ พิธีสารว่าด้วยก๊าซเรือนกระจกจึงเน้นย้ำการคำนวณ ปริมาณ emission รวมถึงขอบเขตที่ 3 ด้วย เพื่อให้บริษัทสามารถพิจารณา กิจกรรม ทางธุรกิจของตนจากมุมมองของห่วงโซ่คุณค่าทั้งหมด และพิจารณามาตรการลดการปล่อยก๊าซที่มีประสิทธิภาพมากขึ้น
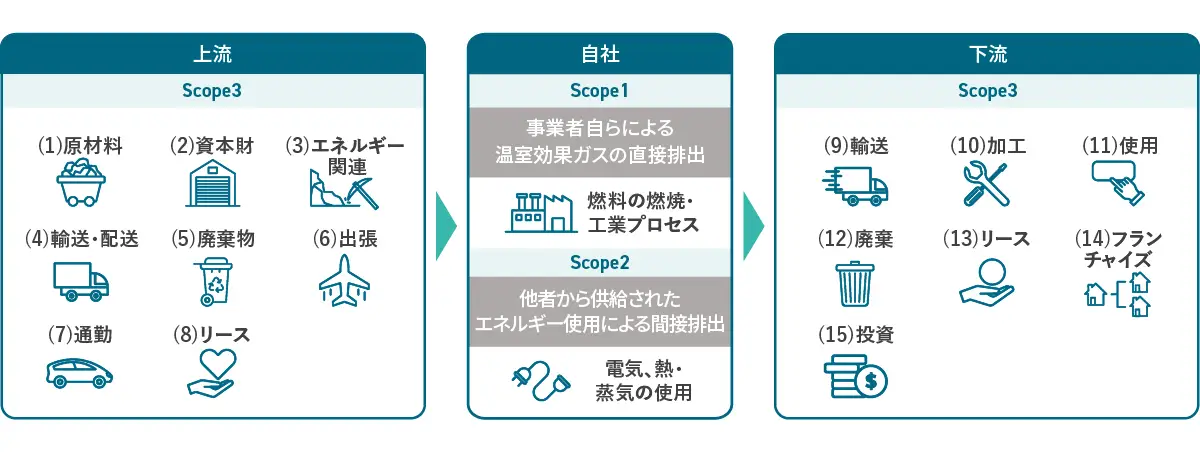
เกี่ยวกับ Scope 1 ถึง 3
Scope 1 ที่ 1 : การปล่อยก๊าซเรือนกระจกโดยตรงจากตัวธุรกิจเอง
ขอบเขตที่ 1 หมายถึง ปริมาณ emission ก๊าซเรือนกระจกที่เกิดขึ้นโดยตรงจากแหล่งที่มาซึ่งบริษัทเป็นเจ้าของและควบคุมได้ หรือที่เรียกว่า "การปล่อยก๊าซโดยตรง" การปล่อยก๊าซเหล่านี้เกิดขึ้นภายใต้การควบคุมของบริษัทอันเป็นผลมาจาก กิจกรรม ทางธุรกิจ ตัวอย่างเฉพาะ ได้แก่ ก๊าซคาร์บอนไดออกไซด์ (CO2) และมีเทน (CH4) ที่เกิดจากการเผาไหม้เชื้อเพลิงในโรงงานและสำนักงานของบริษัท CO2 ที่ได้จากปฏิกิริยาเคมีในกระบวนการอุตสาหกรรม และการปล่อยก๊าซจากการใช้งานยานพาหนะของบริษัท ขอบเขตที่ 1 ยังรวมถึงการรั่วไหลของสารทำความเย็นจากอุปกรณ์ทำความเย็นและเครื่องปรับอากาศด้วย เนื่องจากการปล่อยก๊าซในขอบเขตที่ 1 มาจากแหล่งที่มาที่บริษัทสามารถควบคุมได้โดยตรง จึงค่อนข้างง่ายที่จะเข้าใจผลกระทบของการลดการปล่อยก๊าซจากมาตรการต่างๆ เช่น การอัพเกรดอุปกรณ์และการเปลี่ยนเชื้อเพลิง
Scope 2 ที่ 2 : การปล่อยก๊าซเรือนกระจกทางอ้อมที่เกี่ยวข้องกับการใช้ไฟฟ้าและความร้อนที่ซื้อมาใช้
ขอบเขตที่ 2 หมายถึง ปริมาณ emission เกิดขึ้นทางอ้อมจากการใช้ พลังงาน เช่น ไฟฟ้า ความร้อน และไอน้ำ ที่จัดหาโดยผู้อื่น การปล่อยก๊าซเหล่านี้ไม่ได้เกิดขึ้นโดยตรงในสถานที่ของบริษัท แหล่งที่มาของการปล่อยก๊าซ ได้แก่ โรงไฟฟ้าและโรงงานผลิตความร้อนที่ผลิต พลังงาน ที่ซื้อมา ตัวอย่างเช่น ไฟฟ้าที่ใช้ในสำนักงานและโรงงานที่จัดหาภายใต้สัญญากับผู้อื่น และการใช้ความร้อนจากระบบทำความร้อนและทำความเย็นส่วนกลาง ล้วนอยู่ภายใต้ขอบเขตที่ 2 พลังงาน เหล่านี้ปล่อยก๊าซคาร์บอนไดออกไซด์และก๊าซเรือนกระจกอื่นๆ เมื่อมีการเผาไหม้เชื้อเพลิงในกระบวนการผลิตพลังงาน และบริษัทต่างๆ จะคำนวณ ปริมาณ emission เหล่านี้เป็นการ ปริมาณ emission ก๊าซเรือนกระจกทางอ้อม
พิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol) กำหนดขอบเขตที่ 2 โดยยึดหลักที่ว่า บริษัทที่ใช้ พลังงาน ก็ต้องรับผิดชอบต่อการปล่อยก๊าซเรือนกระจกที่เกิดขึ้นในกระบวนการผลิตพลังงานด้วยเช่นกัน ดังนั้น การเปลี่ยนไปใช้ไฟฟ้าจากแหล่ง พลังงาน หมุนเวียนและการส่งเสริมมาตรการประหยัดพลังงานจึงเป็นวิธีที่มีประสิทธิภาพในการลด ปริมาณ emission กระจกในขอบเขตที่ 2
Scope 3 ที่ 3 : การปล่อยก๊าซเรือนกระจกทางอ้อม อื่นๆ ตลอดห่วงโซ่คุณค่าของบริษัทของคุณ
ขอบเขตที่ 3 คือ "การปล่อยก๊าซเรือนกระจกทางอ้อม อื่นๆ " ซึ่งครอบคลุม ปริมาณ emission ก๊าซเรือนกระจกที่เกิดขึ้นในห่วงโซ่คุณค่าอันเป็นผลมาจาก กิจกรรม ทางธุรกิจของบริษัท นอกเหนือจากที่รวมอยู่ในขอบเขตที่ 1 และขอบเขตที่ 2 โดยไม่เพียงแต่รวมถึงการปล่อยก๊าซโดยตรงของบริษัทเท่านั้น แต่ยังรวมถึงแหล่งปล่อยก๊าซที่หลากหลายใน กิจกรรม ทางธุรกิจทั้งหมด รวมถึง กิจกรรม ของคู่ค้าและลูกค้าด้วย
โดยเฉพาะอย่างยิ่ง กิจกรรม ต้นน้ำ ได้แก่ การปล่อยก๊าซเรือนกระจกจากการซื้อวัตถุดิบ การผลิต สินค้า การขนส่งและการจัดส่ง ในขณะที่ กิจกรรม ปลายน้ำ ได้แก่ การใช้ พลังงาน ระหว่างการใช้งานสินค้าที่จำหน่ายแล้ว และ ปริมาณ emission ที่เกิดขึ้นเมื่อสินค้าถูกกำจัดหรือรีไซเคิล
นอกจากนี้ การปล่อยก๊าซเรือนกระจกจากการเดินทางไปทำงานและธุรกิจของพนักงาน รวมถึงการดำเนินงานที่ว่าจ้างบุคคลภายนอก ก็รวมอยู่ในขอบเขตที่ 3 ด้วยเช่นกัน เพื่อให้สามารถจัดการแหล่งปล่อยก๊าซเรือนกระจกที่หลากหลายเหล่านี้ได้ พิธีสารว่าด้วยก๊าซเรือนกระจกจึงจำแนกการ ปริมาณ emission กระจกในขอบเขตที่ 3 ออกเป็น 15 หมวดหมู่
Scope 3 หมวดหมู่ | กิจกรรม ที่สามารถนำไปใช้ได้ (ตัวอย่าง) | |||||||
1 | สินค้าและ บริการ ที่ซื้อ | การจัดหาแหล่งวัตถุดิบ การจัดหาบรรจุภัณฑ์จากภายนอก การจัดหาวัสดุสิ้นเปลือง | ||||||
2 | สินค้าทุน | การขยายสถานที่ผลิต (หากการก่อสร้างหรือ การผลิต เกิดขึ้นหลายปี จะบันทึกในปีสุดท้ายที่การก่อสร้างหรือ การผลิต เสร็จสมบูรณ์) | ||||||
3 | กิจกรรม ด้านเชื้อเพลิงและ พลังงาน ที่ไม่รวมอยู่ใน Scope 1 และ 2 | กระบวนการต้นน้ำของการจัดหาเชื้อเพลิง (การสกัด การกลั่น ฯลฯ) กระบวนการต้นน้ำของการจัดหาไฟฟ้า (การสกัด การกลั่น ฯลฯ ของเชื้อเพลิงที่ใช้ในการผลิตไฟฟ้า) | ||||||
4 | การขนส่งและกระจายสินค้า (ต้นน้ำ) | โลจิสติกส์จัดซื้อ โลจิสติกส์แนวนอน โลจิสติกส์การขนส่ง (บริษัทเราเป็นผู้จัดส่ง) | ||||||
5 | ของเสียที่เกิดจากการดำเนินธุรกิจ | การขนส่ง *1) และการแปรรูปขยะ (ไม่รวมขยะมีค่า) นอกบริษัทของเรา | ||||||
6 | การเดินทางเพื่อธุรกิจ | การเดินทางของพนักงาน | ||||||
7 | การเดินทางไปกลับของพนักงาน | การเดินทางของพนักงาน | ||||||
8 | สินทรัพย์ให้เช่า (ต้นน้ำ) | การดำเนินงานเกี่ยวกับสินทรัพย์ที่บริษัทเช่า (ภายใต้ระบบการบัญชี การรายงาน และการเปิดเผยข้อมูล จะบันทึกไว้ใน Scope 1 และ 2 ดังนั้นในกรณีส่วนใหญ่จึงไม่เกี่ยวข้อง) | ||||||
9 | การขนส่งและกระจายสินค้า (ปลายน้ำ) | การขนส่งและขนส่ง (หลังจากบริษัทขนส่งสินค้า) การจัดเก็บในคลังสินค้า และการขายในร้านค้าปลีก | ||||||
10 | การแปรรูปสินค้าที่จำหน่าย | การแปรรูปผลิตภัณฑ์ขั้นกลางโดยผู้ประกอบการ | ||||||
11 | การใช้ผลิตภัณฑ์ที่จำหน่าย | การใช้ผลิตภัณฑ์โดยคุณ | ||||||
12 | การกำจัดสินค้าที่จำหน่าย | การขนส่ง *2) และการกำจัดผลิตภัณฑ์โดยผู้ใช้ | ||||||
13 | สินทรัพย์ให้เช่า (ปลายทาง) | การดำเนินการเกี่ยวกับทรัพย์สินให้เช่าที่บริษัทเป็นเจ้าของเพื่อประกอบธุรกิจให้เช่าและให้เช่าแก่บุคคลอื่น | ||||||
14 | แฟรนไชส์ | กิจกรรม ของผู้รับสิทธิ์แฟรนไชส์ภายใต้บริษัทของคุณซึ่งอยู่ใน Scope 1 และ 2 | ||||||
15 | การลงทุน | การลงทุนในหุ้น, การลงทุนในพันธบัตร, การจัดหาเงินทุนโครงการ ฯลฯ | ||||||
อื่นๆ(ทางเลือก) | ชีวิตประจำวันของพนักงานและผู้บริโภค | |||||||
การแก้ไขมาตรฐานการคำนวณขอบเขตที่ 2
ภายใต้พิธีสารว่าด้วยก๊าซเรือนกระจก ขณะนี้กำลังมีการหารือเพื่อแก้ไขมาตรฐานด้านสถานที่ตั้งและตลาดสำหรับการคำนวณขอบเขตที่ 2 โดยมีเป้าหมายเพื่อปรับปรุงความน่าเชื่อถือของการคำนวณ
ดาวน์โหลดเอกสารประกอบการอภิปรายเกี่ยวกับการแก้ไขโปรโตคอล GHGที่นี่
เอกสารถาม-ตอบเกี่ยวกับการอภิปรายแก้ไขพิธีสารว่าด้วยก๊าซเรือนกระจก สามารถดาวน์โหลดได้ที่นี่ที่นี่
สรุป
ด้วยการทำความเข้าใจพิธีสารว่าด้วยก๊าซเรือนกระจกและขอบเขตแต่ละด้าน จะทำให้สามารถเข้าใจ ปริมาณ emission ก๊าซเรือนกระจกได้อย่างเป็นระบบ ไม่เพียงแต่ของบริษัทของคุณเองเท่านั้น แต่ยังรวมถึงธุรกิจทั้งหมดของคุณ รวมถึงห่วงโซ่อุปทาน ฯลฯ การคำนวณ ปริมาณ emission จะช่วยให้คุณระบุขั้นตอนและ กิจกรรม ที่มีการปล่อยก๊าซสูง หรือที่เรียกว่าจุดร้อน และเป็นขั้นตอนแรกในการพิจารณามาตรการลดการปล่อยก๊าซที่มีประสิทธิภาพ
ในช่วงไม่กี่ปีที่ผ่านมา การบัญชีและการเปิดเผย ปริมาณ emission ก๊าซเรือนกระจกได้กลายเป็นหัวข้อสำคัญสำหรับหลายบริษัท ท่ามกลางข้อกำหนดทางกฎหมาย ระบบการเปิดเผยข้อมูล และคำขอจากนักลงทุนและพันธมิตรทางธุรกิจ นอกเหนือจากการตอบสนองต่อคำขอเหล่านี้แล้ว บริษัทต่างๆ ยังสามารถคาดหวังที่จะส่งเสริมการบริหารจัดการที่ลดการปล่อยคาร์บอน ลดความเสี่ยง และแม้กระทั่งเพิ่มมูลค่าขององค์กรในระยะกลางถึงระยะยาวได้ด้วยการจัดการการ ปริมาณ emission ตั้งแต่เนิ่นๆ
ปัญหา ทั่วไปในการคำนวณ ปริมาณ emission ก๊าซเรือนกระจก
แม้ว่าจะมีบริษัทจำนวนมากขึ้นที่พยายามคำนวณ ปริมาณ emission ก๊าซเรือนกระจกของตน แต่หลายบริษัทก็เผชิญกับ ปัญหา ในทางปฏิบัติหลายประการ ปัญหาที่พบบ่อยที่สุดคือ "ไม่รู้ว่าควรนำอะไรมาคำนวณบ้าง" "ไม่มีความคืบหน้าในการรวบรวมข้อมูลขอบเขตที่ 3" และ "ไม่มั่นใจในความถูกต้องของวิธีการคำนวณหรือ Emission factor"
นอกจากนี้ ยังมีบางกรณีที่ความสอดคล้องและความสามารถในการทำซ้ำของข้อมูลไม่สามารถรับประกันได้ เนื่องจากการบริหารจัดการส่วนบุคคลโดยใช้ Excel และวิธีการคำนวณที่แตกต่างกันสำหรับแต่ละแผนกหรือ สถานที่ตั้ง ส่งผลให้งานคำนวณประจำปีกลายเป็นภาระ และมักเกิด ปัญหา ที่ไม่นำไปสู่การปรับปรุงอย่างต่อเนื่อง
หากปล่อยให้ ปัญหา เหล่านี้ไม่ได้รับการแก้ไข อาจมีความเสี่ยงที่การตอบสนองต่อการเปิดเผยข้อมูลจะกลายเป็นจุดประสงค์หลักเพียงอย่างเดียว และข้อมูลนั้นจะไม่ถูกนำไปใช้ประโยชน์อย่างเต็มที่ในการตัดสินใจและการพิจารณานโยบายที่มุ่งลดการปล่อยก๊าซเรือนกระจก ซึ่งเป็นเรื่องสำคัญอย่างยิ่ง
ความสำคัญของการใช้ข้อมูลปฐมภูมิ
ในการคำนวณการ ปริมาณ emission ก๊าซเรือนกระจก มักจะใช้วิธีการ ปริมาณ emission คร่าวๆ โดยใช้ "ข้อมูลทุติยภูมิ" เช่น Emission factor และค่าเฉลี่ยของอุตสาหกรรม อย่างไรก็ตาม ในช่วงไม่กี่ปีมานี้ โดยเฉพาะอย่างยิ่งในส่วนของขอบเขตที่ 3 (Scope 3) ได้มีการเน้นย้ำมากขึ้นในการใช้ "ข้อมูลปฐมภูมิ" ที่รวบรวมจากพันธมิตรทางธุรกิจและซัพพลายเออร์ เพื่อให้เข้าใจ ปริมาณ emission ได้อย่างแม่นยำยิ่งขึ้น
การใช้ข้อมูลปฐมภูมิไม่เพียงแต่ช่วยเพิ่มความแม่นยำและความน่าเชื่อถือของ ปริมาณ emission เท่านั้น แต่ยังช่วยให้เข้าใจได้แม่นยำยิ่งขึ้นว่ากระบวนการใดในห่วงโซ่คุณค่าที่ก่อให้เกิดการปล่อยมลพิษมากที่สุด ซึ่งเป็นรากฐานสำคัญสำหรับการพิจารณามาตรการลดมลพิษที่มีประสิทธิภาพและส่งเสริมความพยายามลดการปล่อยคาร์บอนร่วมกับพันธมิตรทางธุรกิจ
เมื่อพิจารณาถึงคำขอเปิดเผยข้อมูลในอนาคตจาก SSBJ, CSRD และหน่วยงานอื่นๆ การใช้ข้อมูลปฐมภูมิไม่เพียงแต่เป็น "การตอบสนองที่จำเป็นในอนาคต" เท่านั้น แต่ยังเป็นองค์ประกอบสำคัญในการเสริมสร้างศักยภาพในการลดการปล่อยคาร์บอนของบริษัทอีกด้วย
การใช้เครื่องมือจัดการข้อมูลการ ปริมาณ emission
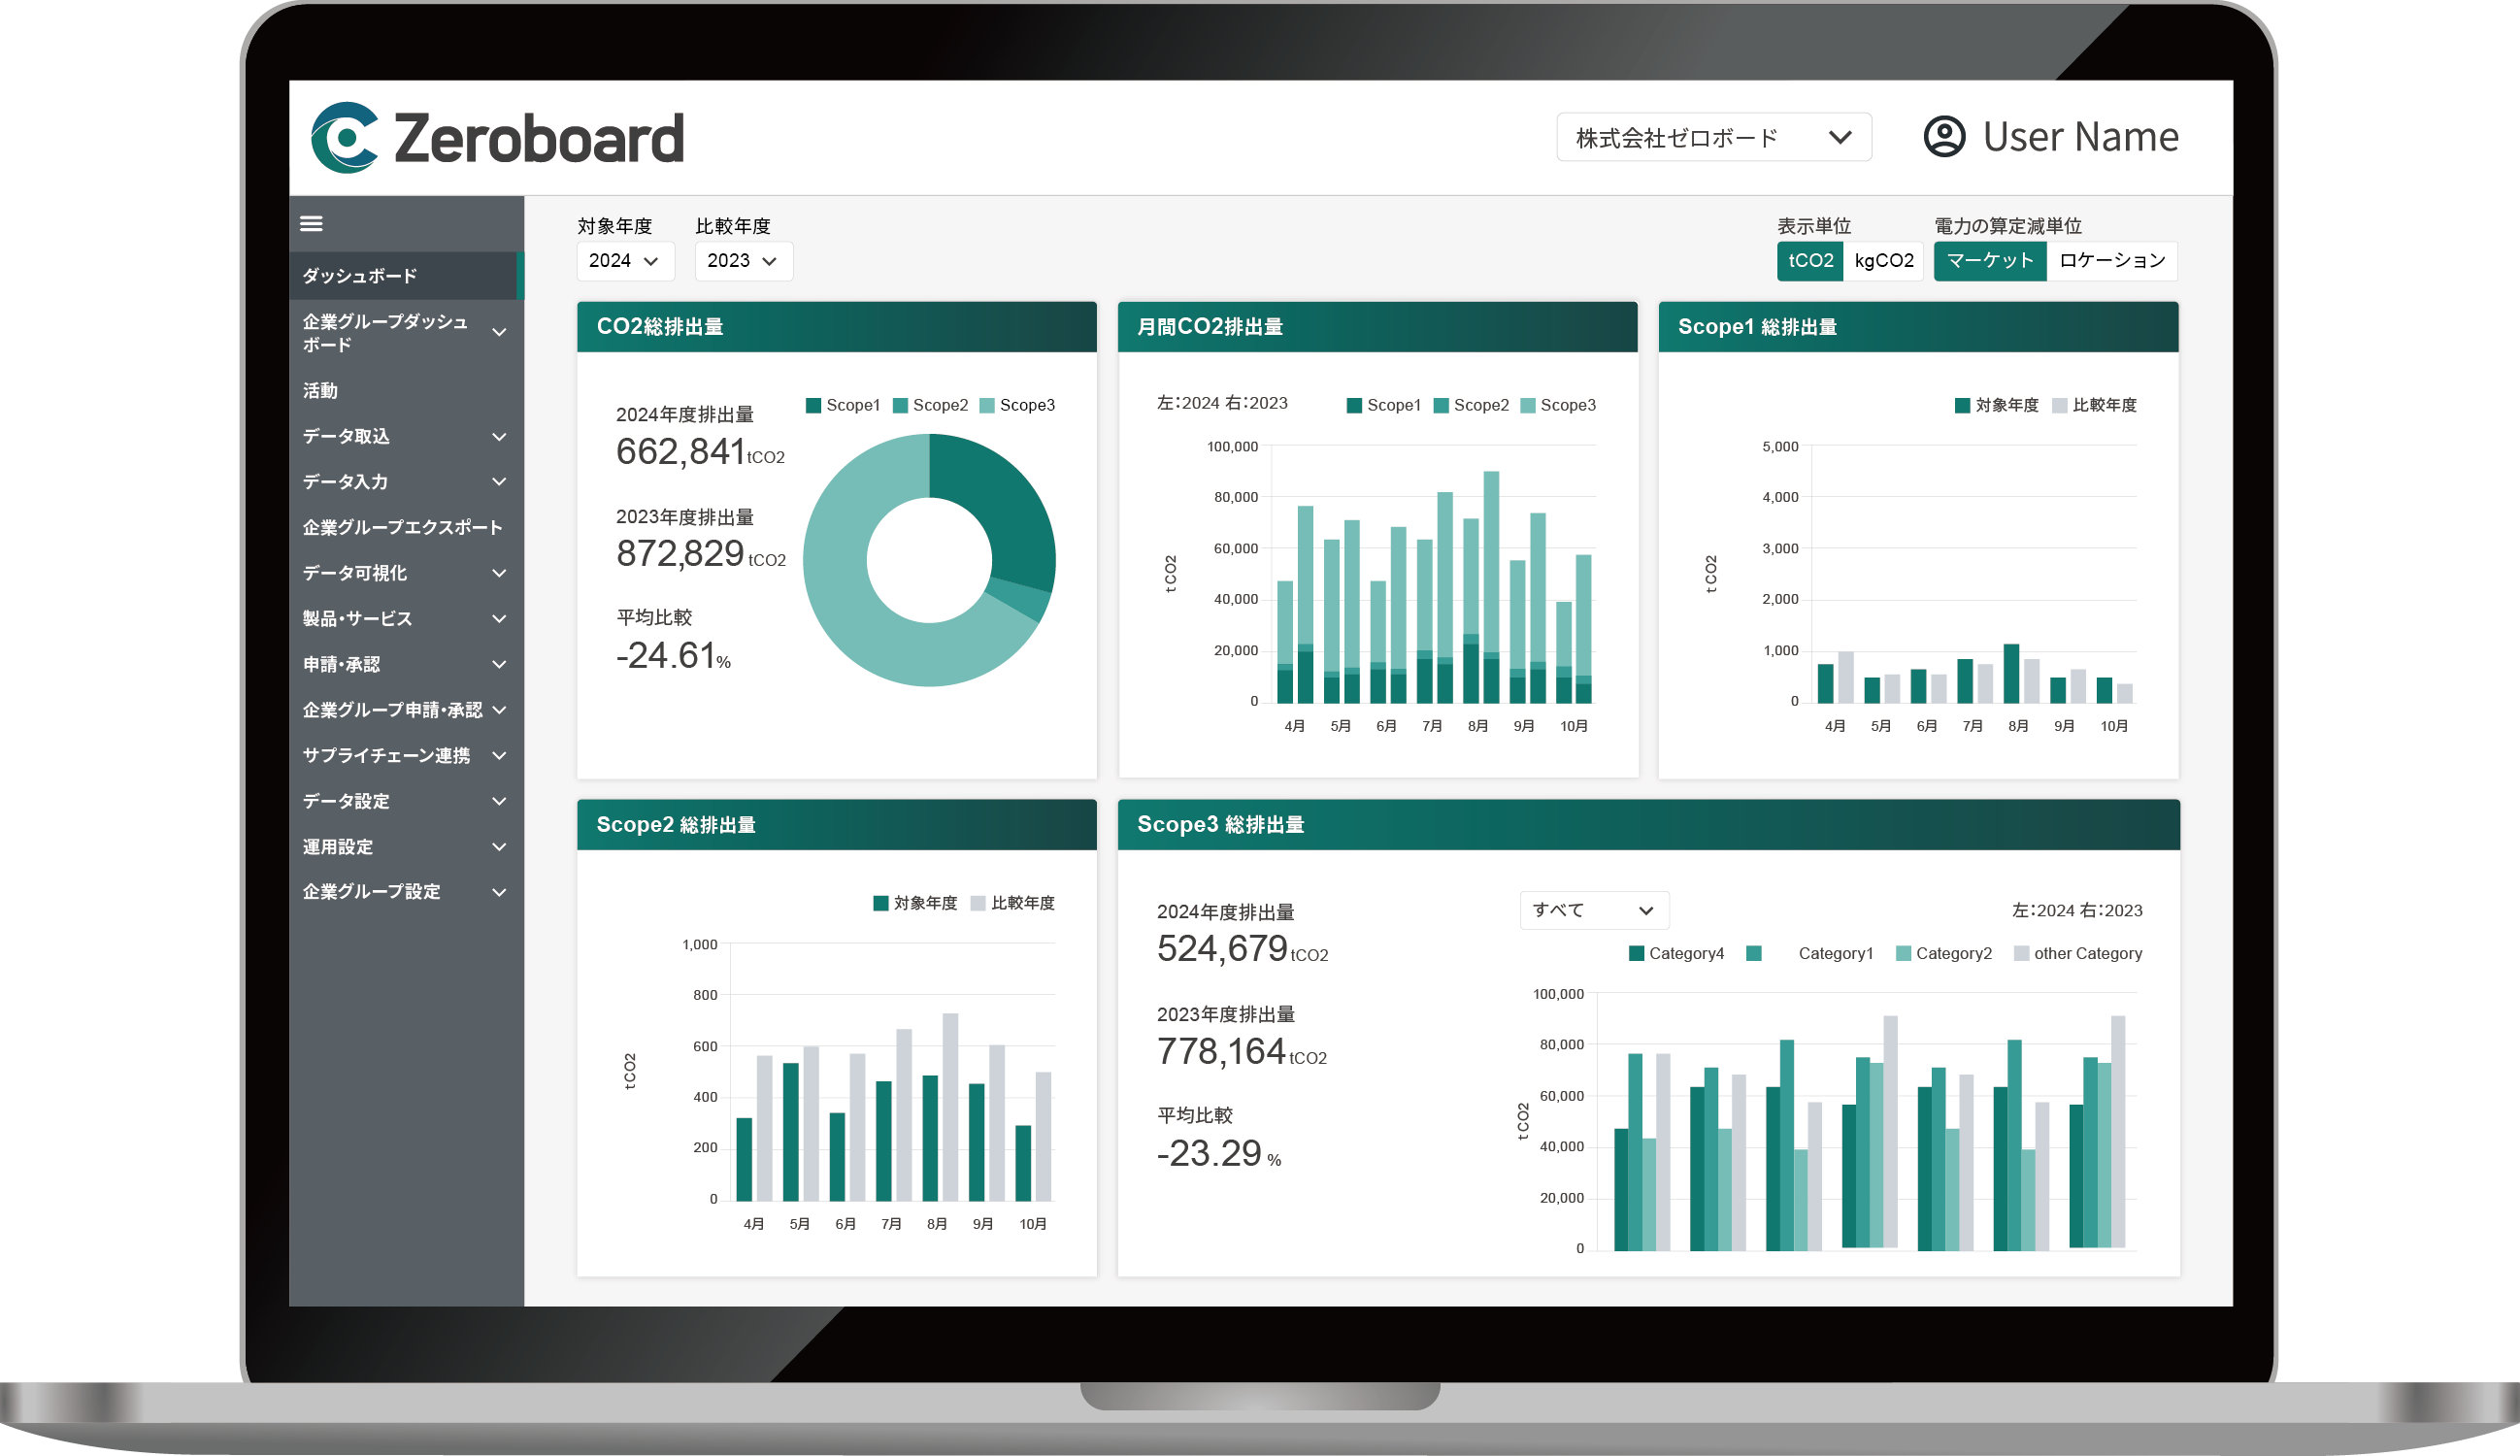
เพื่อให้สามารถคำนวณ ปริมาณ emission ก๊าซเรือนกระจกได้อย่างต่อเนื่องและนำไปใช้ในกลยุทธ์การจัดการและธุรกิจ ระบบที่สามารถจัดการข้อมูล ปริมาณ emission ได้อย่างมีประสิทธิภาพและเป็นศูนย์กลางจึงเป็นสิ่งสำคัญ เนื่องจากงานคำนวณมีความซับซ้อนมากขึ้น ในช่วงไม่กี่ปีที่ผ่านมาจึงมีบริษัทจำนวนมากขึ้นที่ใช้เครื่องมือจัดการข้อมูล ปริมาณ emission ซึ่งสนับสนุนการคำนวณและการจัดการการปล่อยก๊าซในขอบเขตที่ 1 ถึง 3
การนำเครื่องมือเหล่านี้มาใช้ไม่เพียงแต่จะทำให้กระบวนการคำนวณเป็นมาตรฐานและลดภาระงานเท่านั้น แต่ยังทำให้การจัดการพื้นฐานการคำนวณและประวัติข้อมูลทำได้ง่ายขึ้นอีกด้วย นอกจากนี้ยังได้ผลดีในการรวบรวมข้อมูลจากแผนก สถานที่ตั้ง และซัพพลายเออร์ และสำหรับการจัดการข้อมูลโดยคำนึงถึงการปฏิบัติตามกฎระเบียบและการตอบสนองต่อการตรวจสอบในอนาคต
แทนที่จะจำกัดการคำนวณการ ปริมาณ emission ไว้เพียงแค่ "ภารกิจตอบสนอง" อย่างง่ายๆ สิ่งสำคัญคือต้องพิจารณาใช้เครื่องมือการจัดการข้อมูลที่เหมาะสมกับโครงสร้างและวัตถุประสงค์ของบริษัทของคุณ เพื่อนำข้อมูลมาใช้ในการพิจารณามาตรการลดการปล่อยก๊าซและประกอบการตัดสินใจด้านการจัดการ
ตลอดห่วงโซ่อุปทาน
การคำนวณ/การแสดงภาพ ปริมาณ emission ก๊าซเรือนกระจก
เพื่อการบริหารจัดการรายการสิ่งแวดล้อมแบบรวมศูนย์
Zeroboard
สำหรับข้อมูลรายละเอียดและ ติดต่อเรา เกี่ยวกับ บริการ ทั้งหมด
กรุณาตรวจสอบที่นี่.
<แหล่งอ้างอิง>
*1) มาตรฐาน Scope 3 และแนวทางพื้นฐานถือว่าการขนส่งเป็นหัวข้อการบัญชีที่ไม่บังคับ
*2) มาตรฐาน Scope 3 และแนวทางพื้นฐานไม่รวมถึงการขนส่งในขอบเขตของการคำนวณ แต่คุณยังสามารถรวมการขนส่งไว้ในการคำนวณของคุณได้ https://www.env.go.jp/earth/ondanka/supply_chain/gvc/files/SC_gaiyou_20230301.pdf
บทความที่เกี่ยวข้อง
-
ความคิดเห็นสาธารณะเกี่ยวกับการแก้ไขโปรโตคอล GHG ขอบเขตที่ 2 ได้รับการเผยแพร่แล้ว โดยจะพิจารณาวิธีการหลายวิธีเนื่องจากมีความเห็นไม่ตรงกันเกี่ยวกับการจับคู่รายชั่วโมง เป็นต้น
-
ความปลอดภัยของห่วงโซ่อุปทานคืออะไร? คำอธิบายเกี่ยวกับการออกแบบการนำไปใช้และระบบการประเมินความปลอดภัยของห่วงโซ่อุปทานเพื่อป้องกันความเสี่ยงจากการหยุดชะงักในการจัดซื้อจัดจ้าง
-
รู้สึกถึงข้อจำกัดของการจัดการแบบสำรวจซัพพลายเออร์ (แบบสำรวจ CSR) ด้วย Excel หรือไม่? ระบบ SAQ สามารถแก้ปัญหาเหล่านี้ได้อย่างไร
-
[มาตรฐานใหม่ SBTi] ประเด็นสำคัญและผลกระทบในทางปฏิบัติของ SBTi เวอร์ชัน 2.0 (CNZS V2.0) คืออะไร? ตั้งแต่ การตั้งค่า ไปจนถึงการนำไปปฏิบัติ กลยุทธ์สำหรับการเปลี่ยนผ่านอย่างสมบูรณ์ในปี 2028
-
RBA คืออะไร? คำอธิบายโดยละเอียดเกี่ยวกับ RBA ซึ่งเป็นพันธมิตรทางธุรกิจที่รับผิดชอบในการปกป้องห่วงโซ่อุปทานทั่วโลก
-
ระบบประเมินมาตรการรักษาความปลอดภัยเพื่อเสริมสร้างความแข็งแกร่งของห่วงโซ่อุปทานคืออะไร? เราจะอธิบายว่าระบบนี้จะเริ่มเมื่อใดและควรเตรียมมาตรการใดบ้าง
การสัมมนาผ่านเว็บในปัจจุบัน
-
[บันทึกการออกอากาศ] นี่ไม่ใช่ปัญหาของคนอื่น—เหตุใดห่วงโซ่อุปทานจึงกลายเป็น ปัญหา ด้านการจัดการ: บทสัมภาษณ์กับเคนจิ ฟูมะ เกี่ยวกับวิธีที่บริษัทต่างๆ ควรเตรียมตัวและดำเนินการ
ที่ตั้ง : ออนไลน์ (ซูม)ค่าธรรมเนียมการเข้าร่วม: ฟรี -
นี่ไม่ใช่ปัญหาของคนอื่น—เหตุใดห่วงโซ่อุปทานจึงกลายเป็น ปัญหา ด้านการจัดการ: บทสัมภาษณ์กับเคนจิ ฟูมะ เกี่ยวกับวิธีที่บริษัทต่างๆ ควรเตรียมตัวและดำเนินการ
ที่ตั้ง : ออนไลน์ (ซูม)ค่าธรรมเนียมการเข้าร่วม: ฟรี -
[สนับสนุนโดย Keidanren] AI สามารถทำอะไรได้บ้างเพื่อทำให้สังคมมีความยั่งยืน?
~ การประชุมครบรอบ 5 ปีของ Zeroboard"วัน Zeroboard ปี 2026" ~สถานที่: ออนไลน์ (Zoom) *สามารถรับชมการถ่ายทอดสดย้อนหลังได้ในภายหลังค่าธรรมเนียมการเข้าร่วม: ฟรี -
[สนับสนุนโดย Keidanren] แก่นแท้ของการจัดการความยั่งยืนที่ได้รับการสนับสนุนจากแนวหน้า: การประชุมครบรอบ 5 ปี Zeroboard"วัน Zeroboard 2026"
สถานที่: ออนไลน์ (Zoom) *สามารถรับชมการถ่ายทอดสดย้อนหลังได้ในภายหลังค่าธรรมเนียมการเข้าร่วม: ฟรี
-
การวิเคราะห์ร่างมาตรฐานการเปิดเผยข้อมูล ESRS-40a สำหรับบริษัทนอกสหภาพยุโรป: ข้อจำกัดเกี่ยวกับผลกระทบและมาตรฐานสมัครใจในห่วงโซ่คุณค่า (สิ้นสุดระยะเวลารับฟังความคิดเห็นสาธารณะ 31 ตุลาคม)
-
ความคิดเห็นสาธารณะเกี่ยวกับการแก้ไขโปรโตคอล GHG ขอบเขตที่ 2 ได้รับการเผยแพร่แล้ว โดยจะพิจารณาวิธีการหลายวิธีเนื่องจากมีความเห็นไม่ตรงกันเกี่ยวกับการจับคู่รายชั่วโมง เป็นต้น
-
การวัดผลและการเปิดเผยข้อมูลเพื่อการ "นำไปปฏิบัติ" ในเชิงบวกของ Nature Positive — การประชุมสุดยอดคุมาโมโตะเผยให้เห็นเสาหลักสองประการ ได้แก่ ผลกระทบและ "การพึ่งพา"
-
ความปลอดภัยของห่วงโซ่อุปทานคืออะไร? คำอธิบายเกี่ยวกับการออกแบบการนำไปใช้และระบบการประเมินความปลอดภัยของห่วงโซ่อุปทานเพื่อป้องกันความเสี่ยงจากการหยุดชะงักในการจัดซื้อจัดจ้าง
-
รู้สึกถึงข้อจำกัดของการจัดการแบบสำรวจซัพพลายเออร์ (แบบสำรวจ CSR) ด้วย Excel หรือไม่? ระบบ SAQ สามารถแก้ปัญหาเหล่านี้ได้อย่างไร