การวัดผลและการเปิดเผยข้อมูลเพื่อการ "นำไปปฏิบัติ" ในเชิงบวกของ Nature Positive — การประชุมสุดยอดคุมาโมโตะเผยให้เห็นเสาหลักสองประการ ได้แก่ ผลกระทบและ "การพึ่งพา"


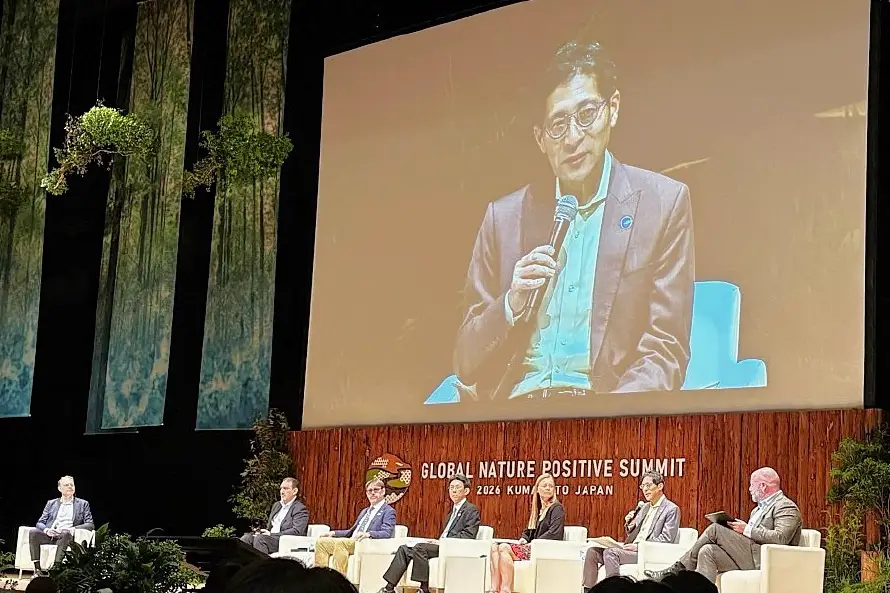
รองประธานคณะกรรมการมาตรฐานความยั่งยืนระดับโลก (GSSB)
สมาชิกของกลุ่มผู้เชี่ยวชาญด้านพิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol Expert Working Group - TWG)
ผู้อำนวยการสถาบันวิจัย Zeroboard Tomoo Machiba
1 สิงหาคม 2569
การประชุมสุดยอด Global Nature Positive Summit ครั้งที่ 2 (GNPS2026) จัดขึ้นที่เมืองคุมาโมโตะ เมืองแห่งสายน้ำ เป็นเวลาสองวัน ตั้งแต่วันที่ 14 ถึง 15 กรกฎาคม 2569 และปิดท้ายด้วยการรับรอง "ปฏิญญาคุมาโมโตะ" *1) การประชุมระดับนานาชาติครั้งสำคัญในญี่ปุ่นครั้งนี้ดึงดูดผู้เข้าร่วมประมาณ 2,700 คน ส่วนใหญ่มาจากบริษัทและ สถาบันการเงิน ทั้งในและต่างประเทศ และทำหน้าที่เป็นเวทีในการเปลี่ยนจุดเน้นของการอภิปรายจาก "อุดมคติสู่การปฏิบัติ" ไปสู่เป้าหมายปี 2030 ของกรอบความร่วมมือคุนหมิง-มอนทรีออลเพื่อความหลากหลายทางชีวภาพ (GBF) *2) ข้าพเจ้าเข้าร่วมการประชุมสุดยอดในฐานะตัวแทนของคณะกรรมการมาตรฐานความยั่งยืนระดับโลก (GSSB) ของ Global Reporting Initiative (GRI) และได้กล่าวในการประชุมเต็มคณะเกี่ยวกับความสามารถในการทำงานร่วมกันของมาตรฐานที่เกี่ยวข้องกับทุนทางธรรมชาติ นอกจากนี้ ดิฉันยังได้เข้าร่วมการแลกเปลี่ยนกับหน่วยงานของสหประชาชาติและองค์กรระหว่างประเทศ และร่วมกับโทนี่ โกลด์เนอร์ ซีอีโอของ Task Force on Nature-Related Financial Disclosures (TNFD) วางแผนและดำเนินการสนทนาอย่างไม่เป็นทางการกับบริษัทญี่ปุ่น บทความนี้จะกล่าวถึงขั้นตอนการดำเนินงานของโครงการ Nature Positivity ที่ได้นำเสนอในการประชุมสุดยอด และความจำเป็นในการพิจารณาถึงการพึ่งพาทุนทางธรรมชาติโดยตรง นอกเหนือจากผลกระทบ เมื่อพิจารณาถึงความเสี่ยงและโอกาสทางการเงินขององค์กรที่เกิดจากความหลากหลายทางชีวภาพ
การประชุมสุดยอดครั้งนี้แสดงให้เห็นถึงการเปลี่ยนแปลงไปสู่ "การลงมือปฏิบัติ"
การประชุม GNPS2026 ซึ่งจัดขึ้นเป็นครั้งแรกที่ซิดนีย์ในปี 2024 จัดขึ้นโดยความร่วมมือระหว่าง Nature Positive Initiative (NPI) ซึ่งเป็นกลุ่มพันธมิตรระหว่างประเทศขององค์กรอนุรักษ์ สถาบันวิจัย และธุรกิจต่างๆ และคณะกรรมการสหภาพระหว่างประเทศเพื่อการอนุรักษ์ธรรมชาติแห่งญี่ปุ่น (IUCN-J) ณ หอประชุมปราสาทคุมาโมโตะ ซึ่งเต็มไปด้วยผู้นำทั้งในและต่างประเทศ รวมถึงเจ้าหญิงฮิซาโกะ ทาคามะโดะ ประธานกิตติมศักดิ์ของ BirdLife International และพอล โพลแมน อดีตซีอีโอของยูนิลีเวอร์ ที่ร่วมอภิปรายในหลากหลายแง่มุม ทั้งกลยุทธ์องค์กร การเงิน เทคโนโลยี การอนุรักษ์ทางทะเล และการจัดการลุ่มน้ำ นิทรรศการ "NATURE TECH!" ที่จัดควบคู่กันไปก็เต็มไปด้วยนักเรียนในท้องถิ่น สร้างบรรยากาศที่คึกคักและมีชีวิตชีวา ปฏิญญาคุมาโมโตะที่ประกาศในพิธีปิดการประชุมได้รับการรับรองจาก 85 องค์กร รวมถึงบริษัทเอกชน 41 แห่ง นโยบายนี้มองว่าการเปลี่ยนผ่านไปสู่เศรษฐกิจที่เป็นมิตรต่อธรรมชาติไม่ใช่ต้นทุน แต่เป็นการลงทุน และสนับสนุนความสม่ำเสมอในการวัด การประเมิน และการรายงาน การบูรณาการแนวทางแก้ไขปัญหาโดยอาศัยธรรมชาติ (NbS) เข้ากับการลดการปล่อยคาร์บอน และการเปลี่ยนผ่านที่เป็นธรรม โดยแสดงให้เห็นถึงความมุ่งมั่นในการเชื่อมโยงความพยายามเหล่านี้กับการประชุมภาคีอนุสัญญาว่าด้วยความหลากหลายทางชีวภาพครั้งที่ 17 (COP17) ที่จะจัดขึ้นที่เยเรวาน เมืองหลวงของอาร์เมเนีย ในเดือนตุลาคม พ.ศ. 2569 *3)*4)
เมืองคุมาโมโตะซึ่งเป็นเจ้าภาพจัดการประชุมได้แสดงให้เห็นแล้วว่า การพึ่งพาอาศัยกันนั้นไม่สามารถมองข้ามไปได้ว่าเป็นเพียงทฤษฎีเชิงนามธรรม ในฐานะ "เมืองน้ำบาดาลชั้นนำของโลก" ซึ่งพึ่งพาน้ำบาดาลทั้งหมดสำหรับการจัดหาน้ำประปา เมืองนี้ได้สร้างความพยายามในการเติมน้ำต้นน้ำและการทำงานร่วมกันในลุ่มน้ำ ในขณะที่การไหลเข้ามาของ อุตสาหกรรม ที่เกี่ยวข้องกับเซมิคอนดักเตอร์กำลังสร้างภาระใหม่ให้กับทรัพยากรน้ำ *2) จำเป็นต้องมีมุมมองที่มองป่าไม้ แม่น้ำ พื้นที่เกษตรกรรม และเมืองต่างๆ เป็นภูมิทัศน์เดียวกัน และผลลัพธ์เชิงบวกของธรรมชาติไม่เพียงพอหากใช้เพียงมาตรการเฉพาะพื้นที่ของแต่ละบริษัท ในการประชุมสุดยอดครั้งนี้ ได้มีการหารือเกี่ยวกับความเสี่ยงด้านน้ำในภาคเทคโนโลยีและการจัดการน้ำในระดับลุ่มน้ำ (การจัดการและการอนุรักษ์ทรัพยากรน้ำ) และมีการแลกเปลี่ยนความคิดเห็นเกี่ยวกับการใช้ทรัพยากรธรรมชาติอย่างยั่งยืนและการลดภาระให้น้อยที่สุด ผมรู้สึกว่าคุณค่าที่แท้จริงของการประชุมสุดยอดครั้งนี้ไม่ได้อยู่ที่แถลงการณ์นั้นเอง แต่在于ข้อเท็จจริงที่ว่าบริษัท นักลงทุน และหน่วยงาน การตั้งค่า มาตรฐานได้เริ่มกำหนดอย่างเป็นรูปธรรมว่าควรวัดอะไร ควรเปิดเผยอะไร และจะเชื่อมโยงสิ่งเหล่านั้นเข้ากับการจัดสรรเงินทุนที่สนับสนุน กิจกรรม ที่ยั่งยืนได้อย่างไร
"การพึ่งพา" เป็นเงื่อนไขเบื้องต้นสำหรับความเสี่ยงและโอกาส
ในการอภิปรายเกี่ยวกับการเปิดเผยข้อมูลที่เกี่ยวข้องกับธรรมชาติ เป้าหมายที่ 15 ของ GBF ปี 2030 สนับสนุนให้รัฐบาลกำหนดให้บริษัทต่างๆ ประเมินและเปิดเผยความเสี่ยง การพึ่งพา และผลกระทบที่เกี่ยวข้องกับความหลากหลายทางชีวภาพ *5) และ TNFD ถือว่าการพึ่งพา ผลกระทบ ความเสี่ยง และโอกาส (DIRO) เป็นเรื่องเดียวกัน *6) อย่างไรก็ตาม มาตรฐานการเปิดเผยข้อมูลความยั่งยืน S1 ของ IFRS (ข้อกำหนดทั่วไป) และมาตรฐานการเปิดเผยข้อมูลทั่วไปของคณะกรรมการมาตรฐานความยั่งยืนแห่งประเทศญี่ปุ่น (SSBJ) อธิบายเพียงว่าการพึ่งพาของบริษัทต่อทรัพยากรและความสัมพันธ์ในห่วงโซ่คุณค่าเกี่ยวข้องกับความเสี่ยงและโอกาส มาตรฐานการรายงานความยั่งยืนของยุโรป (ESRS) กำหนดความหมายของการพึ่งพาในภาคผนวก II ว่า "สถานะที่กระบวนการทางธุรกิจต้องพึ่งพาทรัพยากรธรรมชาติ มนุษย์ และสังคม" และกำหนดให้ต้องพิจารณาในการประเมินความสำคัญสองเท่า แต่ไม่ได้กำหนดตัวชี้วัดมาตรฐานเฉพาะสำหรับการพึ่งพาใน E4 (ความหลากหลายทางชีวภาพ) GRI มีหน้าที่รับผิดชอบมานานแล้วในเรื่องความโปร่งใสเกี่ยวกับผลกระทบที่องค์กรมีต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน และการพึ่งพาได้ตกเป็นช่องว่างในระบบการรายงานระดับโลก *7)
รายละเอียดของความสัมพันธ์แบบพึ่งพาจะชัดเจนขึ้นเมื่อพิจารณาถึงอุตสาหกรรม สำหรับผู้ผลิตเครื่องดื่ม ความสัมพันธ์แบบพึ่งพาคือปริมาณและคุณภาพของน้ำในลุ่มน้ำ สำหรับอาหารและการเกษตร คือแมลงผสมเกสรและดิน สำหรับเซมิคอนดักเตอร์และศูนย์ข้อมูล คือน้ำสำหรับ การผลิต และการระบายความร้อน สำหรับกระดาษและไม้ คือทรัพยากรป่าไม้ และสำหรับประมงและการขนส่ง คือระบบนิเวศทางทะเล สำหรับ สถาบันการเงิน ความสัมพันธ์แบบพึ่งพาเหล่านี้กลายเป็นความเสี่ยงต่อพอร์ตการลงทุนทั้งหมดผ่านผู้รับการลงทุนและสินเชื่อ และสัญญาประกันภัย หากความสัมพันธ์แบบพึ่งพาเหล่านี้สั่นคลอน อาจนำไปสู่ผลกระทบทางการเงิน เช่น การหยุดดำเนินการ ต้นทุนการจัดซื้อที่เพิ่มขึ้น และการเปลี่ยนแปลงในต้นทุนประกันภัยและต้นทุนเงินทุน ในทางกลับกัน การลงทุนในการอนุรักษ์ทรัพยากรน้ำ การเกษตรแบบฟื้นฟู และการจัดซื้ออย่างยั่งยืน สามารถช่วยลดความเสี่ยงและสร้างโอกาสทางธุรกิจได้ จากสถานการณ์ดังกล่าว GRI, TNFD และหลักการลงทุนอย่างมีความรับผิดชอบของสหประชาชาติ (PRI) ได้ร่วมกันจัดการประชุมอย่างไม่เป็นทางการในเช้าวันที่สองของการประชุมสุดยอด เพื่อรับฟังความคิดเห็นและหารือถึงข้อดีข้อเสียของการผนวกความสัมพันธ์ระหว่างปัจจัยต่างๆ เข้ากับการเปิดเผยข้อมูลอย่างเป็นระบบมากขึ้น โดยเชิญนักลงทุนในประเทศ บริษัท ธุรกิจ ผู้ปฏิบัติงานด้านการค้ำประกัน และผู้มีส่วนได้ส่วนเสียด้านสิ่งแวดล้อมและนโยบายเข้าร่วมด้วย
ในช่วงเริ่มต้นของการประชุม ซีอีโอ TNFD คุณ Goldner ระบุว่า ประเด็นเรื่องการพึ่งพาอาศัยกันนั้นได้ถูกบรรจุไว้ในข้อแนะนำ TNFD และเป้าหมายที่ 15 ของ GBF แล้ว การประเมินการพึ่งพาอาศัยกันนั้นสามารถทำได้จริงในแนวทางการเปิดเผยข้อมูล TNFD ในช่วงแรก และนำไปสู่การดำเนินการขององค์กรต่างๆ และการดูแลโดยนักลงทุนก็แสดงความสนใจในประเด็นการพึ่งพาอาศัยกันเพิ่มมากขึ้น จากนั้นเขาได้สอบถามผู้เข้าร่วมประชุมเกี่ยวกับความเป็นไปได้ที่จะกล่าวถึงประเด็นการพึ่งพาอาศัยกันอย่างชัดเจนยิ่งขึ้นในมาตรฐาน GRI ซึ่งมีพื้นฐานระดับโลกในด้านการเปิดเผยผลกระทบ จากมุมมองของการปรับระบบการรายงานทั้งหมดให้สอดคล้องกัน เอสเธอร์ แอนน์ จาก Citi Developments บริษัทพัฒนาอสังหาริมทรัพย์ในสิงคโปร์ (สมาชิกคณะกรรมการกำกับดูแล GRI) ซึ่งเข้าร่วมการประชุม London Climate Week ในเดือนมิถุนายน ได้กล่าวจากมุมมองขององค์กรว่า การพิจารณาถึงการพึ่งพาอาศัยกันในทางปฏิบัติจะเชื่อมโยง "ความโปร่งใสของผลกระทบ" และการรายงานความสำคัญสองเท่าของ "ข้อมูลความเสี่ยง-โอกาสทางการเงินและมูลค่า" และแนวทาง LEAP (การค้นพบ การวินิจฉัย การประเมิน การเตรียมพร้อม) ของ TNFD*8) มีประโยชน์ไม่เพียงแต่สำหรับความเสี่ยงเท่านั้น แต่ยังรวมถึงการค้นพบข้อตกลงเชิงบวกต่อธรรมชาติที่เชื่อมโยงกับโอกาสและการเงินด้วย
ในการอภิปรายเปิดครั้งต่อมา ได้มีการถกเถียงถึงแง่มุมเชิงปฏิบัติของการเปิดเผยข้อมูลความสัมพันธ์ระหว่างปัจจัยต่างๆ โดยไม่ได้ระบุชื่อผู้พูด ความสัมพันธ์และผลกระทบเป็นข้อเท็จจริงที่สังเกตได้ซึ่งมีรากฐานมาจากอดีตและปัจจุบัน ในขณะที่ความเสี่ยงและโอกาสเป็นการคาดการณ์ในอนาคตโดยอิงจากสมมติฐานและสถานการณ์ต่างๆ ดังนั้น ข้อมูลเกี่ยวกับความสัมพันธ์ระหว่างปัจจัยต่างๆ จึงไม่ควรเป็นเพียงส่วนเสริมของการเปิดเผยความเสี่ยง แต่ควรเป็นพื้นฐานให้ผู้ใช้ตรวจสอบความถูกต้องของผลกระทบทางการเงินที่ผู้บริหารคาดการณ์ไว้ นักลงทุนไม่เพียงแต่ต้องการข้อสรุปเกี่ยวกับความเสี่ยงที่รวบรวมไว้เท่านั้น แต่ยังต้องการข้อเท็จจริงที่เป็นรูปธรรม เช่น สถานที่ตั้ง วัตถุดิบ และระดับความสัมพันธ์ในการขาย การแปลงความสัมพันธ์และผลกระทบที่วัดได้ในหน่วยธรรมชาติไปเป็นผลกระทบทางการเงินในหน่วยเงินตราเป็นทั้งความท้าทายและจุดสนใจหลัก ในขณะที่ความเสี่ยงทางกายภาพ เช่น น้ำและการจัดหาวัตถุดิบ มักจะเข้าใจได้อยู่แล้วในภาคสนาม แต่ก็ยังมีช่องว่างในการจัดการความสัมพันธ์ระหว่างปัจจัยต่างๆ ในฐานะ ปัญหา การจัดสรรเงินทุนสำหรับคณะกรรมการบริษัท และมีการแสดงความคิดเห็นว่าความโปร่งใสในกระบวนการระบุความสัมพันธ์ระหว่างปัจจัยต่างๆ โดยใช้ LEAP เป็นต้น เป็นสิ่งที่มีประโยชน์ควบคู่ไปกับตัวชี้วัดต่างๆ การกำหนดมาตรฐานเป็นสิ่งจำเป็นสำหรับการเปรียบเทียบ แต่ก็มีการเตือนไม่ให้กำหนดมาตรฐานที่เหมือนกันมากเกินไปจนทำให้บริบททางนิเวศวิทยาของภาคส่วนและสถานที่ต่างๆ หายไป
ในการอภิปรายกลุ่มในการประชุมใหญ่ ผู้เขียนได้อธิบายถึงความสามารถในการทำงานร่วมกันของ GRI และ TNFD ดังนี้: แม้ว่าทั้งสองจะมีวัตถุประสงค์ที่แตกต่างกัน แต่ก็เป็นส่วนเสริมซึ่งกันและกัน และโดยการใช้ข้อมูลความหลากหลายทางชีวภาพที่บริษัทได้รวบรวมไว้ครั้งหนึ่ง GRI สามารถใช้สำหรับผลกระทบต่อธรรมชาติ และ TNFD สามารถใช้สำหรับความเสี่ยง โอกาส (และความสัมพันธ์) ต่อธุรกิจ ซึ่งสนับสนุนทั้งสองด้านของความสำคัญสองเท่าโดยไม่ต้องรายงานซ้ำซ้อน *9) การทำให้แน่ใจว่าความสัมพันธ์จะไม่ถูกละเลยเป็น ปัญหา เชิงปฏิบัติถัดไปในการนำความสามารถในการทำงานร่วมกันนี้ไปสู่รูปแบบที่สมบูรณ์ยิ่งขึ้น โดยสรุปจากการสนทนา มีทิศทางร่วมกันว่าการเปิดเผยความสัมพันธ์ไม่ควรแทนที่ผลกระทบหรือความเสี่ยงและโอกาส แต่ควรกลายเป็นองค์ประกอบที่ชัดเจนและมีโครงสร้างมากขึ้นภายในระบบการรายงานระดับโลก
การกำหนดตำแหน่งของดัชนี "สภาวะธรรมชาติ" (SoN)
ในขณะเดียวกัน NPI ซึ่งเป็นผู้ร่วมจัดงานประชุมสุดยอด กำลังทำงานเพื่อสร้างฉันทามติเกี่ยวกับดัชนี "สถานะของธรรมชาติ" (SoN) เป็นมาตรวัดร่วมกันสำหรับการวัดการสูญเสียและการฟื้นตัวของธรรมชาติ โดยใช้ปี 2020 เป็นปีฐาน ด้วยกรอบเวลาในการหยุดยั้งหรือพลิกกลับการสูญเสียภายในปี 2030 และฟื้นตัวภายในปี 2050 พวกเขาได้พัฒนาตัวชี้วัดร่าง โดยส่วนใหญ่สำหรับพื้นที่ดิน และได้ดำเนินการนำร่องในปี 2025 และการปรึกษาหารือขั้นสุดท้ายในเดือนกุมภาพันธ์-มีนาคม 2026 *10) บริษัทญี่ปุ่น เช่น Kirin Holdings และ Oji Holdings ก็เข้าร่วมในโครงการนำร่องด้วย *11) แม้ว่าจะมีตัวชี้วัด ปริมาณ emission สำหรับการเปลี่ยนแปลงสภาพภูมิอากาศร่วมกัน แต่ก็มีตัวชี้วัดสำหรับธรรมชาติมากกว่าหลายร้อยตัว และยังขาดความเข้าใจร่วมกันว่าอะไรคือการฟื้นตัว และ SoN เป็นความพยายามที่จะเติมเต็มช่องว่างนั้น ผู้เข้าร่วมการประชุมสุดยอดต่างตั้งตารอการประกาศในเมืองคุมาโมโตะ แต่การกำหนดตำแหน่งอย่างเป็นทางการของชุดตัวชี้วัดอย่างเต็มรูปแบบและการบูรณาการเข้ากับกรอบการทำงานที่มีอยู่เดิมนั้นถูกเลื่อนออกไปเป็น COP17
ประเด็นสำคัญอยู่ที่การแบ่งบทบาทระหว่างสถานะของธรรมชาติ (State of Nature: SoN) และการเปิดเผยข้อมูลขององค์กร SoN แสดงให้เห็นถึงการเปลี่ยนแปลงในสถานะของธรรมชาติเอง ไม่ว่าจะเป็นที่ไซต์งาน ภูมิทัศน์ หรือแม้แต่ในระดับโลก ความแตกต่างจากสถานะของปีฐานจะวัดว่าธรรมชาติกำลังฟื้นตัวหรือยังคงเสื่อมโทรมต่อไป ผลกระทบขององค์กรแสดงให้เห็นถึงเส้นทางของการมีส่วนร่วมเชิงลบ (หรือเชิงบวก) ต่อสถานะนั้น ในขณะที่การพึ่งพาแสดงให้เห็นถึงเส้นทางของความเปราะบางต่อ บริการ ของระบบนิเวศและทุนทางธรรมชาติที่ธุรกิจพึ่งพา ความเสี่ยงและโอกาสปรากฏออกมาในรูปของผลกระทบทางการเงินของเส้นทางเหล่านี้ต่อรายได้ ต้นทุน มูลค่าสินทรัพย์ และการระดมทุน ด้วยการกำหนดฐานและส่วนต่าง SoN สามารถแสดงให้เห็นอย่างเป็นกลางมากขึ้นว่า กิจกรรม และการลงทุนของบริษัทมีส่วนช่วยในการฟื้นตัวของธรรมชาติในไซต์งานหรือภูมิทัศน์ที่เฉพาะเจาะจงมากน้อยเพียงใด SoN ไม่ใช่เพียงแค่สิ่งที่สืบทอดมาจาก TNFD แต่กำลังมีการหารือเกี่ยวกับการรวมเข้ากับ TNFD, GRI และเป้าหมายตามหลักวิทยาศาสตร์สำหรับธรรมชาติ (Science Based Targets for Nature: SBTs) *12) และจะเป็น "องค์ประกอบ" สำหรับการประเมินสถานะของธรรมชาติให้มีสาระสำคัญมากขึ้น *2) การเตรียมข้อมูลภาคสนามและกระบวนการประเมินผล เช่น LEAP ก่อนนั้นเป็นเรื่องที่สมเหตุสมผล เพื่อให้สามารถสร้างมาตรฐานร่วมกันที่เรียกว่า SoN และเชื่อมโยงเข้าด้วยกันได้เมื่อเสร็จสมบูรณ์แล้ว เนื่องจากพื้นที่บนบกมีความก้าวหน้ามากกว่า ในขณะที่พื้นที่น้ำจืดและทะเลยังอยู่ในระหว่างการพัฒนา SoN จึงไม่ควรถูกมองว่าเป็นผลิตภัณฑ์ที่เสร็จสมบูรณ์แล้ว แต่ควรเป็นกรอบการทำงานที่ยังคงพัฒนาต่อไป
จุดตัดกับ TISFD—โครงสร้างกระดูกเดียวกันสำหรับ "คน"
กรอบแนวคิด "ผลกระทบและการพึ่งพาเป็นข้อเท็จจริง" และ "ความเสี่ยงและโอกาสเป็นการตัดสิน" นี้ไม่ได้จำกัดอยู่เฉพาะประเด็นความหลากหลายทางชีวภาพเท่านั้น คณะทำงานด้านความไม่เท่าเทียมและการเปิดเผยข้อมูลทางการเงินทางสังคม (TISFD) ซึ่งได้เผยแพร่เวอร์ชันเบต้า 0.1 ในเดือนพฤษภาคม 2026 ได้เริ่มต้นด้วย "สถานการณ์ของประชาชน" และได้อธิบายอย่างชัดเจนในกรอบ "IDRO" ถึงตรรกะที่เชื่อมโยงผลกระทบต่อสิทธิมนุษยชนและความไม่เท่าเทียมกับการพึ่งพาทักษะ กำลังแรงงาน และการยอมรับทางสังคม ไปสู่ความเสี่ยงและโอกาสในระดับองค์กรและระดับระบบ *13) ความสัมพันธ์ระหว่างการเสื่อมโทรมของสิ่งแวดล้อมที่ทำให้การละเมิดสิทธิมนุษยชนและความไม่เท่าเทียมรุนแรงขึ้น และความไม่เท่าเทียมที่บั่นทอนการสนับสนุนทางสังคมสำหรับการเปลี่ยนผ่านสู่เศรษฐกิจสีเขียว ยังถูกวางตำแหน่งให้เป็นพื้นฐานสำหรับการจัดการความเสี่ยงแบบบูรณาการ (รูปภาพ) ซึ่งสอดคล้องกับการกล่าวถึงการเปลี่ยนผ่านที่เป็นธรรมและแนวทางแบบองค์รวมในปฏิญญาคุมาโมโตะ
ภาพประกอบ: ความสัมพันธ์ระหว่างการพึ่งพา ผลกระทบ และความเสี่ยง/โอกาสทางการเงิน ดังแสดงโดย TNFD และ TISFD
แผนภาพด้านซ้าย: Zeroboard ที่สร้างขึ้นตาม TNFD *6) (ดูรูปที่ 11 ในหน้า 29) แผนภาพด้านขวา: TISFD *13)
สำหรับบริษัทต่างๆ สิ่งสำคัญคือต้องเข้าใจว่า "พวกเขาพึ่งพาอะไร และพวกเขาส่งผลกระทบต่อสิ่งเหล่านั้นอย่างไร" ในด้านสภาพภูมิอากาศ ธรรมชาติ และสังคม มากกว่าที่จะมองว่า TNFD และ TISFD เป็นประเด็นการปฏิบัติตามกฎระเบียบที่แยกจากกัน โดยใช้โครงสร้างพื้นฐานข้อมูลและกรอบการกำกับดูแลเดียวกัน ด้วยการขยายการเปิดเผยข้อมูลทุนมนุษย์ในรายงานหลักทรัพย์ และการบังคับใช้กฎระเบียบการเปิดเผยข้อมูลต่างๆ เช่น IFRS S/SSBJ, SASB, GRI และ CSRD/ESRS ควบคู่กันไป การสร้างภาษาที่ใช้ร่วมกันของ IDRO/DIRO ภายในองค์กรตั้งแต่เนิ่นๆ จะช่วยลดภาระการเปิดเผยข้อมูลในอนาคตได้ เช่นเดียวกับการเปิดเผยข้อมูลด้านสภาพภูมิอากาศที่นำไปสู่การจัดตั้งโครงสร้างองค์กร บริษัทที่มีระบบในการ "วัด แปล และอภิปรายในที่ประชุมคณะกรรมการ" เกี่ยวกับธรรมชาติ จะแข็งแกร่งกว่าเมื่อเผชิญกับกฎระเบียบและความต้องการของนักลงทุนในอนาคต
ผลกระทบต่อบริษัทญี่ปุ่น
ในส่วนของความสัมพันธ์และระบบเครือข่าย (Systems of Networks: SoN) บริษัทญี่ปุ่นควรให้ความสำคัญกับประเด็นสำคัญ 4 ข้อต่อไปนี้ ประการแรก แทนที่จะจำกัดความสัมพันธ์ไว้เฉพาะนโยบายเชิงนามธรรมที่สำนักงานใหญ่ พวกเขาควรระบุความสัมพันธ์เหล่านั้นในระดับ สถานที่ตั้ง ผลิต วัตถุดิบ และซัพพลายเออร์ และพยายามเชื่อมโยงความสัมพันธ์เหล่านั้นเข้ากับการขายและการดำเนินงาน ตัวอย่างเช่น ในระดับที่ละเอียดกว่า เช่น "ลุ่มน้ำที่โรงงานหลักใช้น้ำ" หรือ "เปอร์เซ็นต์ของยอดขายขึ้นอยู่กับผลิตภัณฑ์ทางการเกษตรหรือพื้นที่ทางทะเลเฉพาะเจาะจงเท่าใด" ประการที่สอง แทนที่จะสร้างข้อมูลสำหรับแต่ละเกณฑ์ พวกเขาควรออกแบบระบบให้ใช้ข้อมูลที่ป้อนร่วมกันผ่านมุมมองของแต่ละ DIRO (Diagnostic and Industrial Research Organization) ประการที่สาม โดยไม่ต้องรอการยืนยันขั้นสุดท้ายของ SoN พวกเขาควรจัดระเบียบข้อมูลน้ำ การใช้ที่ดิน และความหลากหลายทางชีวภาพที่มีอยู่เป็นเส้นทางจาก "สถานะธรรมชาติ" ประการที่สี่ โดยคำนึงถึงการอภิปรายของ TISFD (Third-Party Science and Development) พวกเขาควรเริ่มทำแผนที่ความสัมพันธ์ของทุนทางธรรมชาติและทุนมนุษย์ทั่วทั้งระบบ โดยใช้กรอบการรายงานแบบบูรณาการ ด้วยวิธีนี้ พวกเขาสามารถเตรียมพร้อมรับมือกับการเปิดเผยข้อมูลเกี่ยวกับความสัมพันธ์ทางธุรกิจและ SoN โดยไม่ต้องเสียเวลาและความพยายามเพิ่มเติม
หลังจากคุมาโมโตะ การประชุมสุดยอดครั้งต่อไปมีกำหนดจัดขึ้นที่ประเทศอินเดีย และความคืบหน้าในการดำเนินงานตามกรอบกรอบยุทธศาสตร์การพัฒนาที่ยั่งยืน (GBF) จะได้รับการตรวจสอบอย่างเข้มงวดในการประชุม COP17 ดังที่การจัดการร่วมกันในพื้นที่ชนบทและลุ่มน้ำได้แสดงให้เห็นแล้วว่า ความเจริญรุ่งเรืองขึ้นอยู่กับระบบนิเวศที่แข็งแรงและความสัมพันธ์ระหว่างภูมิภาคและชุมชน ความยืดหยุ่นขององค์กรก็เช่นเดียวกัน ความเป็นบวกของธรรมชาติจะกลายเป็น ปัญหา การจัดการที่วัดผลได้ก็ต่อเมื่อพิจารณาไม่เพียงแต่ผลการดำเนินงานทางการเงินเท่านั้น แต่ยังรวมถึงผลกระทบและการพึ่งพาอาศัยกันระหว่างผู้คนและธรรมชาติด้วย นอกจากนี้ยังเป็นสิ่งสำคัญที่ต้องสังเกตว่าในการรับรองจากบุคคลที่สามและการเจรจากับนักลงทุน จะต้องมีการอธิบายเรื่องราวและกระบวนการเฉพาะต่างๆ นอกเหนือจากข้อมูลเชิงตัวเลขด้วย
*1) เว็บไซต์ Nikkei BP "Global Nature Positive Summit 2026"
https://events.nikkeibp.co.jp/event/2026/GNPS_jp*2) Naoki Adachi, "จากอุดมคติสู่การปฏิบัติ: สิ่งที่จะถูกถามในการประชุมสุดยอดด้านธรรมชาติเชิงบวกระดับโลกที่คุมาโมโตะ" Sustainable Brands Japan, 13 กรกฎาคม 2026
https://www.sustainablebrands.jp/news/1311169*3) Takahiro Soma, "85 บริษัทรับรอง 'ปฏิญญาคุมาโมโตะ' ว่าด้วยการรักษาสิ่งแวดล้อม ส่งเสริมการดำเนินการเพื่อให้บรรลุเป้าหมายในปี 2030" Nikkei Business Online, 16 กรกฎาคม 2026
https://business.nikkei.com/atcl/gen/19/00896/071500014*4) หนังสือพิมพ์เศรษฐกิจการท่องเที่ยว "การประชุมสุดยอด Global Nature Positive Summit 2026 สิ้นสุดลง" 21 กรกฎาคม 2026
https://www.kankokeizai.com/2607211130kks*5) กระทรวงสิ่งแวดล้อม หน้า "กรอบความหลากหลายทางชีวภาพคุนหมิง-มอนทรีออล"
https://www.env.go.jp/nature/biodiversity/kmgbf.html*6) คณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับธรรมชาติ (TNFD) "คำแนะนำของคณะทำงานด้านการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับธรรมชาติ" (ฉบับภาษาญี่ปุ่น) กันยายน 2023
https://tnfd.global/wp-content/uploads/2024/02/自然関連財情報交訳作業隊のおしまめ言_2023.pdf*7) TNFD, “TNFD responds to ESRS consultation”, 5 June 2026.
https://tnfd.global/tnfd-responds-to-esrs-consultation/*8) กระทรวงสิ่งแวดล้อม “คำอธิบายเกี่ยวกับ LEAP/ TNFD” การประชุมเชิงปฏิบัติการเกี่ยวกับการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับธรรมชาติ (ฉบับขั้นสูง) ครั้งที่ 1 วันที่ 29 พฤศจิกายน 2023
https://www.env.go.jp/content/000178847.pdf*9) Global Reporting Initiative (GRI), “Accountability for impacts is essential to secure a nature-positive future”, press release, 16 July 2026.
https://www.globalreporting.org/news/news-center/accountability-for-impacts-is-essential-to-secure-a-nature-positive-future*10) Nature Positive Initiative (NPI), Consultation Brief: Finalisingconsensus on a universal state of nature metrics framework, 11 February 2026.
https://www.naturepositive.org/app/uploads/2026/02/Consultation-Brief_State-of-Nature-Metrics_Feb26.pptx.pdf>*11) Kaori Fujita, "การแสดงภาพ 'สถานะตามธรรมชาติ' ของยีราฟและเจ้าชายด้วยตัวชี้วัด: การเตรียมการเปิดเผยข้อมูล TNFD," Nikkei Business Online, 23 มิถุนายน 2026
https://business.nikkei.com/atcl/gen/19/00896/061900004*12) เครือข่ายเป้าหมายตามหลักวิทยาศาสตร์ (SBTN) "คู่มือองค์กร Nature SBTs - การตั้งค่า เป้าหมายตามหลักวิทยาศาสตร์ที่เกี่ยวข้องกับธรรมชาติ" (ฉบับภาษาญี่ปุ่น) กุมภาพันธ์ 2025
https://sciencebasedtargetsnetwork.org/wp-content/uploads/2025/02/ SBTN-Corporate-Manual-Japanese-Feb2025.pdf*13) Taskforce on Inequality and Social-related Financial Disclosures (TISFD), The TISFD Framework: Recommendations on disclosure of people-related information by businesses and financial institutions, Beta Version 0.1, 26 May 2026.
https://www.tisfd.org/frameworks/tisfd-framework-beta-version-0-1
บทความที่เกี่ยวข้อง
-
การตีความร่างมาตรฐานการเปิดเผยข้อมูลของสหภาพยุโรป "ESRS-40a" สำหรับบริษัทนอกสหภาพยุโรป - ข้อจำกัดเกี่ยวกับผลกระทบและมาตรฐานสมัครใจในห่วงโซ่คุณค่า (ระยะเวลารับฟังความคิดเห็นสาธารณะสิ้นสุดวันที่ 31 ตุลาคม)
-
ความคิดเห็นสาธารณะเกี่ยวกับการแก้ไขโปรโตคอล GHG ขอบเขตที่ 2 ได้รับการเผยแพร่แล้ว โดยจะพิจารณาวิธีการหลายวิธีเนื่องจากมีความเห็นไม่ตรงกันเกี่ยวกับการจับคู่รายชั่วโมง เป็นต้น
-
การวัดผลและการเปิดเผยข้อมูลเพื่อการ "นำไปปฏิบัติ" ในเชิงบวกของ Nature - การประชุมสุดยอดคุมาโมโตะได้แสดงให้เห็นถึงสองเสาหลัก ได้แก่ ผลกระทบและ "การพึ่งพา"
-
ความปลอดภัยของห่วงโซ่อุปทานคืออะไร? คำอธิบายเกี่ยวกับการออกแบบการนำไปใช้และระบบการประเมินความปลอดภัยของห่วงโซ่อุปทานเพื่อป้องกันความเสี่ยงจากการหยุดชะงักในการจัดซื้อจัดจ้าง
การสัมมนาผ่านเว็บในปัจจุบัน
-
[บันทึกการออกอากาศ] นี่ไม่ใช่ปัญหาของคนอื่น—เหตุใดห่วงโซ่อุปทานจึงกลายเป็น ปัญหา ด้านการจัดการ: บทสัมภาษณ์กับเคนจิ ฟูมะ เกี่ยวกับวิธีที่บริษัทต่างๆ ควรเตรียมตัวและดำเนินการ
ที่ตั้ง : ออนไลน์ (ซูม)ค่าธรรมเนียมการเข้าร่วม: ฟรี -
นี่ไม่ใช่ปัญหาของคนอื่น—เหตุใดห่วงโซ่อุปทานจึงกลายเป็น ปัญหา ด้านการจัดการ: บทสัมภาษณ์กับเคนจิ ฟูมะ เกี่ยวกับวิธีที่บริษัทต่างๆ ควรเตรียมตัวและดำเนินการ
ที่ตั้ง : ออนไลน์ (ซูม)ค่าธรรมเนียมการเข้าร่วม: ฟรี -
[สนับสนุนโดย Keidanren] AI สามารถทำอะไรได้บ้างเพื่อทำให้สังคมมีความยั่งยืน?
~ การประชุมครบรอบ 5 ปีของ Zeroboard"วัน Zeroboard ปี 2026" ~สถานที่: ออนไลน์ (Zoom) *สามารถรับชมการถ่ายทอดสดย้อนหลังได้ในภายหลังค่าธรรมเนียมการเข้าร่วม: ฟรี -
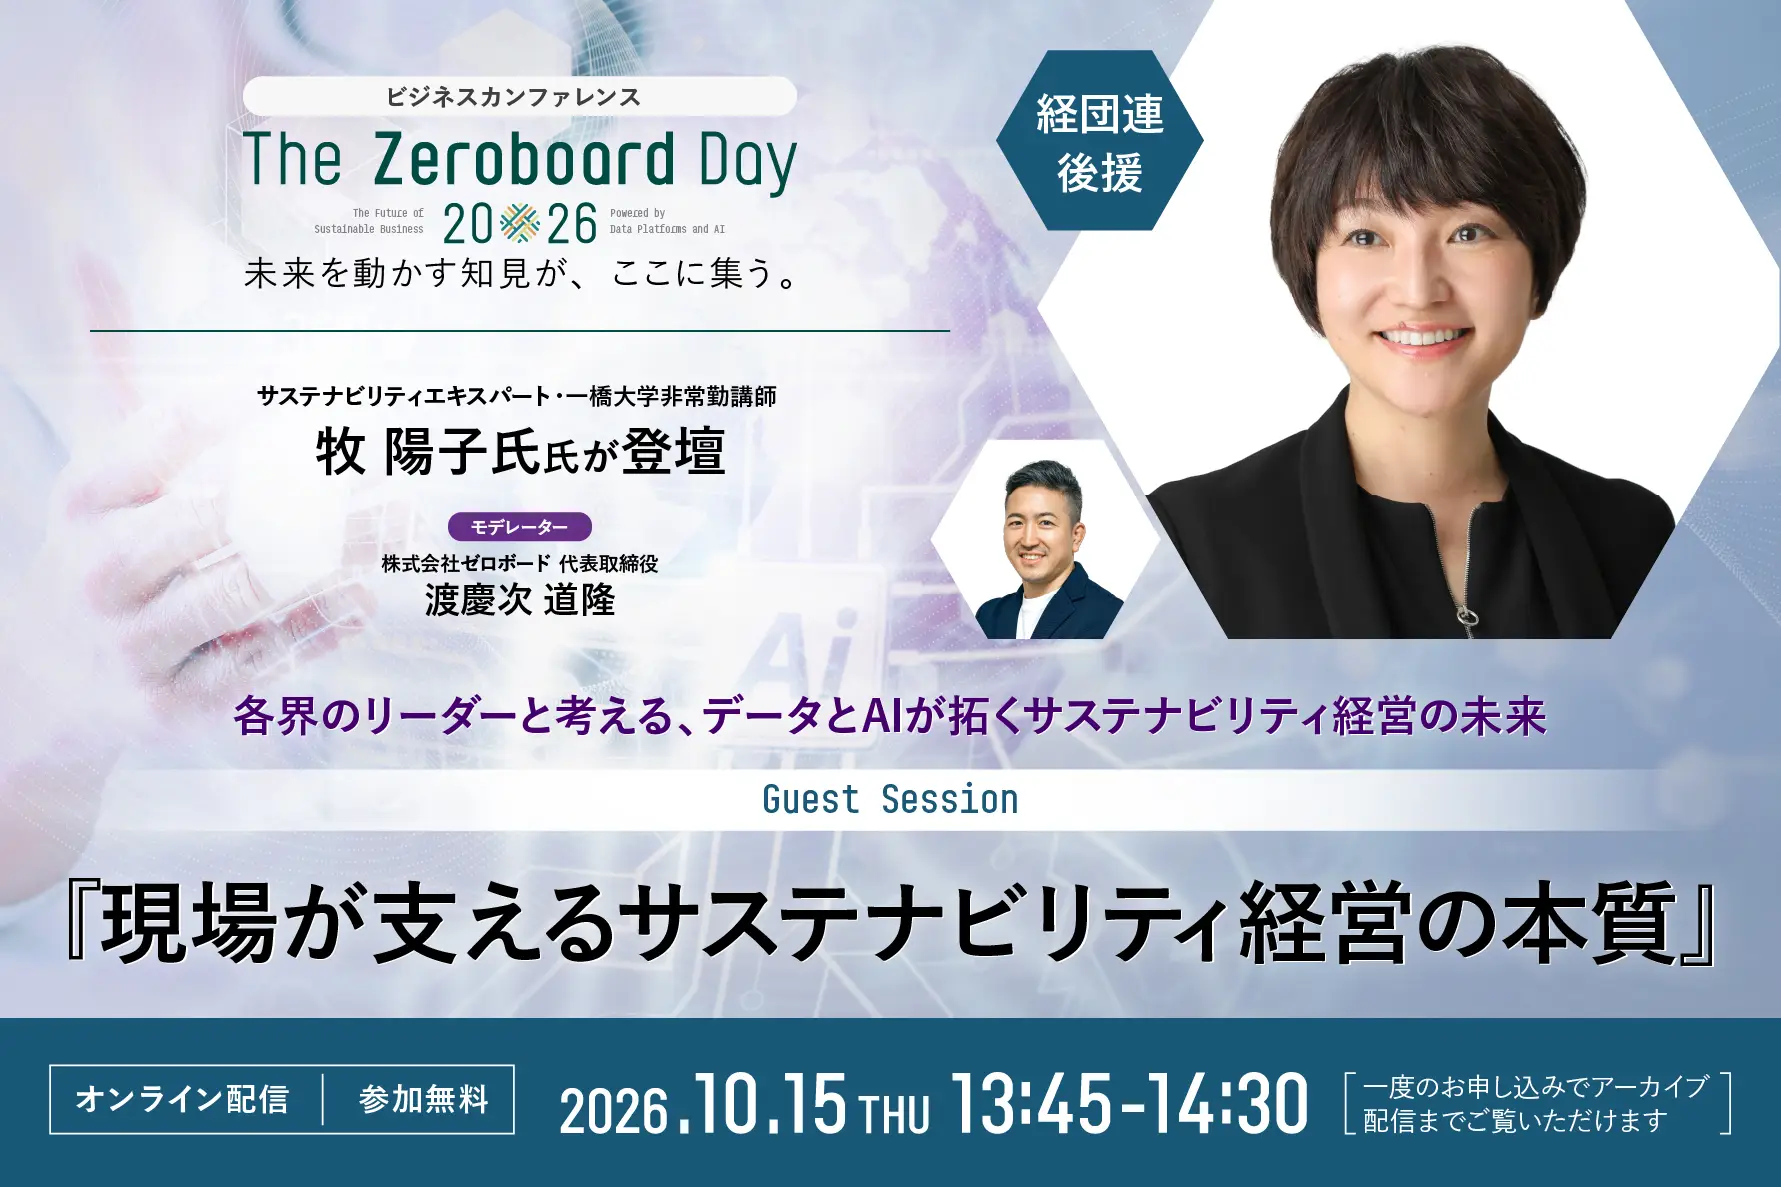
[สนับสนุนโดย Keidanren] แก่นแท้ของการจัดการความยั่งยืนที่ได้รับการสนับสนุนจากแนวหน้า: การประชุมครบรอบ 5 ปี Zeroboard"วัน Zeroboard 2026"
สถานที่: ออนไลน์ (Zoom) *สามารถรับชมการถ่ายทอดสดย้อนหลังได้ในภายหลังค่าธรรมเนียมการเข้าร่วม: ฟรี
-
การวิเคราะห์ร่างมาตรฐานการเปิดเผยข้อมูล ESRS-40a สำหรับบริษัทนอกสหภาพยุโรป: ข้อจำกัดเกี่ยวกับผลกระทบและมาตรฐานสมัครใจในห่วงโซ่คุณค่า (สิ้นสุดระยะเวลารับฟังความคิดเห็นสาธารณะ 31 ตุลาคม)
-
ความคิดเห็นสาธารณะเกี่ยวกับการแก้ไขโปรโตคอล GHG ขอบเขตที่ 2 ได้รับการเผยแพร่แล้ว โดยจะพิจารณาวิธีการหลายวิธีเนื่องจากมีความเห็นไม่ตรงกันเกี่ยวกับการจับคู่รายชั่วโมง เป็นต้น
-
การวัดผลและการเปิดเผยข้อมูลเพื่อการ "นำไปปฏิบัติ" ในเชิงบวกของ Nature Positive — การประชุมสุดยอดคุมาโมโตะเผยให้เห็นเสาหลักสองประการ ได้แก่ ผลกระทบและ "การพึ่งพา"
-
ความปลอดภัยของห่วงโซ่อุปทานคืออะไร? คำอธิบายเกี่ยวกับการออกแบบการนำไปใช้และระบบการประเมินความปลอดภัยของห่วงโซ่อุปทานเพื่อป้องกันความเสี่ยงจากการหยุดชะงักในการจัดซื้อจัดจ้าง
-
รู้สึกถึงข้อจำกัดของการจัดการแบบสำรวจซัพพลายเออร์ (แบบสำรวจ CSR) ด้วย Excel หรือไม่? ระบบ SAQ สามารถแก้ปัญหาเหล่านี้ได้อย่างไร