ข้อมูลที่เป็นประโยชน์
บทความล่าสุด
ข้อมูลเชิงลึก
-
การวิเคราะห์ร่างมาตรฐานการเปิดเผยข้อมูล ESRS-40a สำหรับบริษัทนอกสหภาพยุโรป: ข้อจำกัดเกี่ยวกับผลกระทบและมาตรฐานสมัครใจในห่วงโซ่คุณค่า (สิ้นสุดระยะเวลารับฟังความคิดเห็นสาธารณะ 31 ตุลาคม)
-
ความคิดเห็นสาธารณะเกี่ยวกับการแก้ไขโปรโตคอล GHG ขอบเขตที่ 2 ได้รับการเผยแพร่แล้ว โดยจะพิจารณาวิธีการหลายวิธีเนื่องจากมีความเห็นไม่ตรงกันเกี่ยวกับการจับคู่รายชั่วโมง เป็นต้น
-
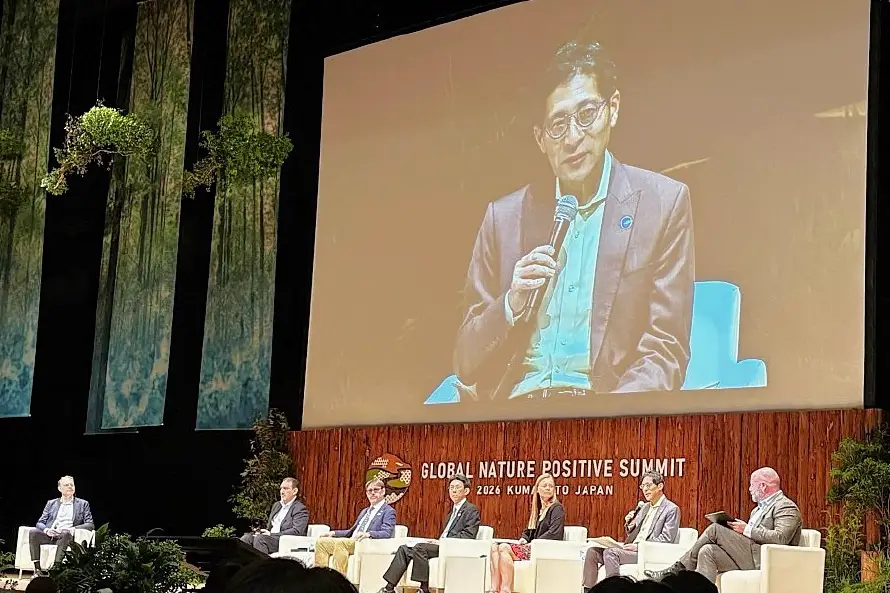
การวัดผลและการเปิดเผยข้อมูลเพื่อการ "นำไปปฏิบัติ" ในเชิงบวกของ Nature Positive — การประชุมสุดยอดคุมาโมโตะเผยให้เห็นเสาหลักสองประการ ได้แก่ ผลกระทบและ "การพึ่งพา"
-
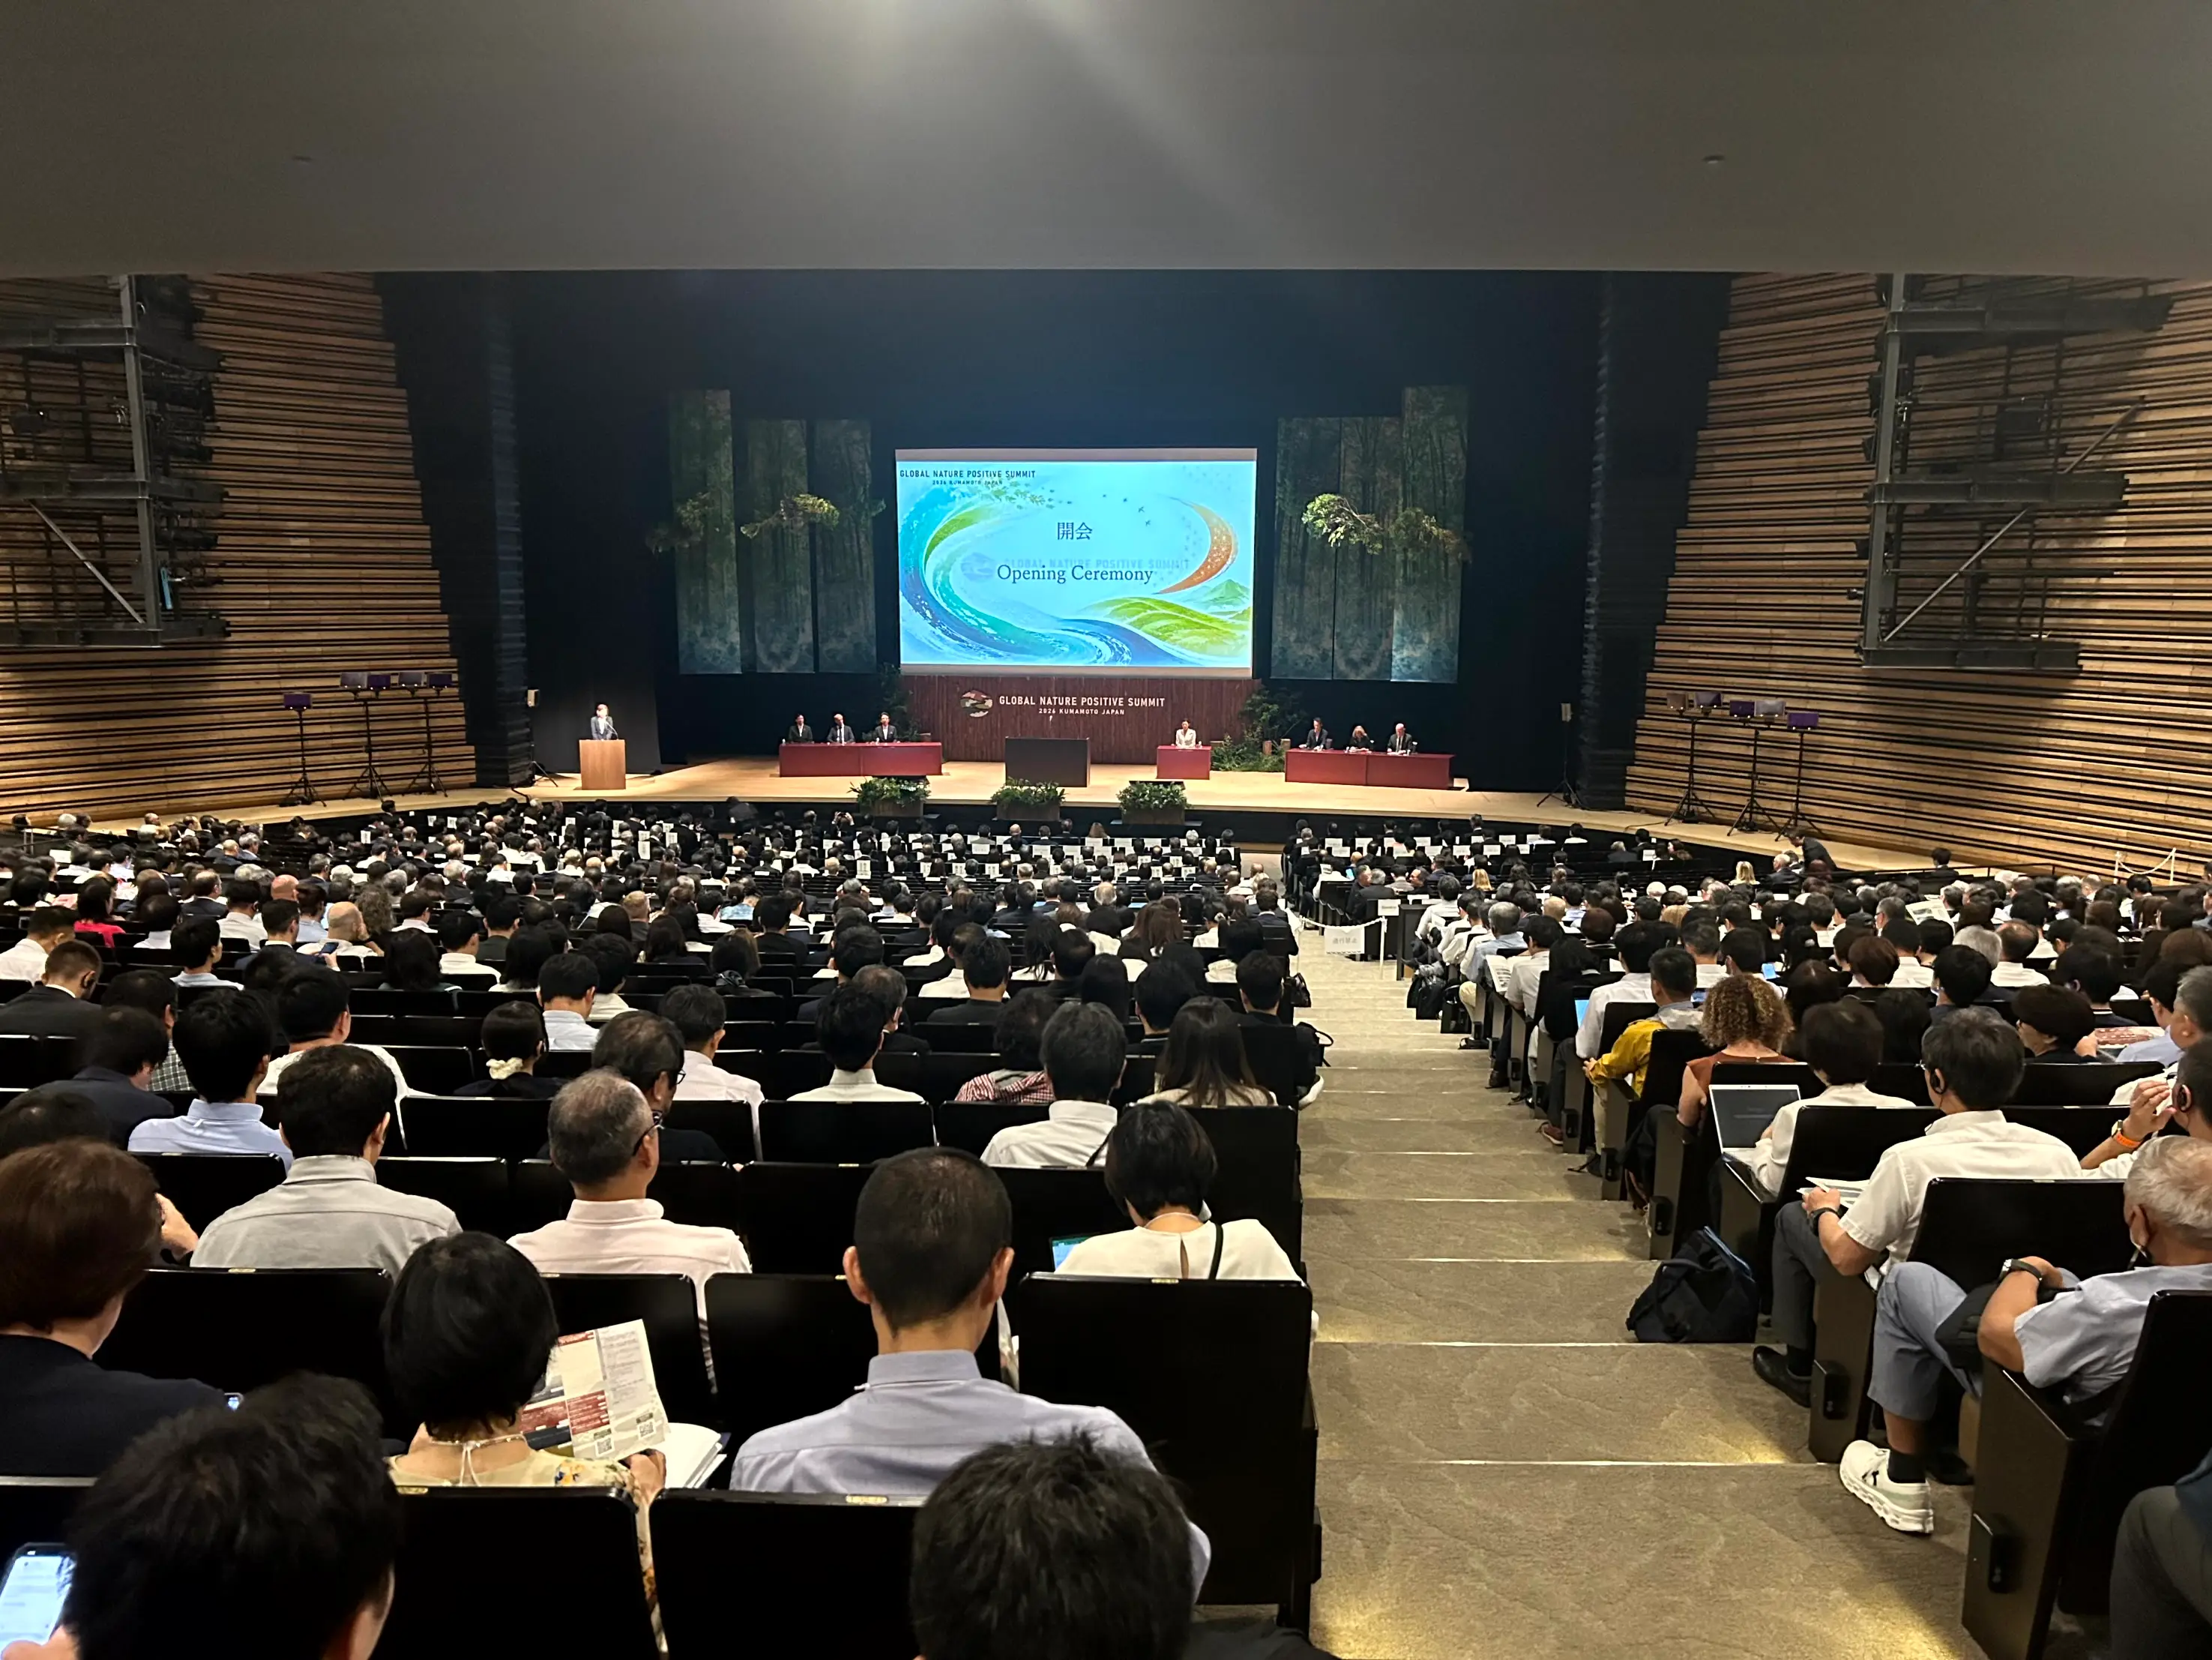
สู่การบูรณาการ "การปล่อยก๊าซเรือนศูนย์สุทธิ" และ "การรักษาสิ่งแวดล้อมเชิงบวก" – แก่นแท้ของการบริหารจัดการความยั่งยืนในอนาคต ดังที่ปรากฏในสุนทรพจน์เปิดงานประชุมสุดยอดระดับโลกด้านการรักษาสิ่งแวดล้อมเชิงบวก
คอลัมน์
-
ความปลอดภัยของห่วงโซ่อุปทานคืออะไร? คำอธิบายเกี่ยวกับการออกแบบการนำไปใช้และระบบการประเมินความปลอดภัยของห่วงโซ่อุปทานเพื่อป้องกันความเสี่ยงจากการหยุดชะงักในการจัดซื้อจัดจ้าง
-
รู้สึกถึงข้อจำกัดของการจัดการแบบสำรวจซัพพลายเออร์ (แบบสำรวจ CSR) ด้วย Excel หรือไม่? ระบบ SAQ สามารถแก้ปัญหาเหล่านี้ได้อย่างไร
-
RBA คืออะไร? คำอธิบายโดยละเอียดเกี่ยวกับ RBA ซึ่งเป็นพันธมิตรทางธุรกิจที่รับผิดชอบในการปกป้องห่วงโซ่อุปทานทั่วโลก
-
ระบบประเมินมาตรการรักษาความปลอดภัยเพื่อเสริมสร้างความแข็งแกร่งของห่วงโซ่อุปทานคืออะไร? เราจะอธิบายว่าระบบนี้จะเริ่มเมื่อใดและควรเตรียมมาตรการใดบ้าง
คอลเลกชันลิงค์โต๊ะสนับสนุน / คำแนะนำ
การรวบรวมลิงค์รายงานแบบรวม
-
- อุตสาหกรรม การผลิต
- ร้านขายของชำ
-
- อุตสาหกรรม การผลิต
- ร้านขายของชำ
-
- อุตสาหกรรม การผลิต
- ยา
-
- อุตสาหกรรม การผลิต
- ผลิตภัณฑ์ปิโตรเลียม/ถ่านหิน
ดาวน์โหลดวัสดุ
-

บทนำเกี่ยวกับ บริการ Dataseed
ดาวน์โหลดวัสดุแพลตฟอร์มใหม่ที่ช่วยให้การจัดการซัพพลายเออร์มีประสิทธิภาพยิ่งขึ้น
สิ่งที่คุณจะได้เรียนรู้จากเอกสารนี้
- แนวคิดเรื่อง "การจัดการซัพพลายเออร์แบบไดนามิก" ซึ่งผู้ซื้อและซัพพลายเออร์มีการอัปเดตและแบ่งปันข้อมูลแบบสองทาง
- การจัดการข้อมูลการปฏิบัติตามข้อกำหนดด้านความยั่งยืนแบบบูรณาการ และวิธีการเก็บรักษาหลักฐานและประวัติการสื่อสาร
- ระบบสำหรับบริหารจัดการข้อมูลซัพพลายเออร์แบบรวมศูนย์ ซึ่งกระจายอยู่ตามหน่วยธุรกิจและบริษัทในกลุ่ม
- ภาพรวมของฟังก์ชันที่เกี่ยวข้อง รวมถึงการสนับสนุน AI สำหรับ Dataseed SAQ และแบบสำรวจซัพพลายเออร์ต่างๆ
เอกสารฉบับนี้ให้คำอธิบายที่ชัดเจนเกี่ยวกับแนวคิดและคุณสมบัติหลักของ Dataseed สำหรับแผนกจัดซื้อและการพัฒนาอย่างยั่งยืนที่กำลังเผชิญกับความท้าทายต่างๆ เช่น ข้อมูลซัพพลายเออร์ที่กระจัดกระจายอยู่ในสเปรดชีต Excel และอีเมล ซึ่งนำไปสู่การพลาดการอัปเดต การพึ่งพาความเชี่ยวชาญเฉพาะบุคคล และ ปัญหา ในการจัดการเส้นทางการตรวจสอบ
ด้วยการเปลี่ยนจากการจัดการแบบคงที่โดยใช้ Excel มาเป็นการรวมศูนย์และแบ่งปันข้อมูลซัพพลายเออร์บนระบบคลาวด์ คุณจะสามารถเข้าใจรูปแบบการดำเนินงานได้อย่างรวดเร็ว ซึ่งจะช่วยให้คุณสามารถใช้ประโยชน์จากข้อมูลล่าสุดได้เสมอ รวมถึงภาพรวมทั้งหมดสำหรับการสร้างห่วงโซ่อุปทานที่โปร่งใส
เนื้อหา นี้เหมาะสำหรับผู้ที่ต้องการ ภาพรวม ของ บริการ นอกจากนี้เรายังมีคำแนะนำและสาธิตการใช้งานฟีเจอร์ต่างๆ อย่างละเอียดเพิ่มเติม โปรดอย่าลังเลที่จะเข้าไปดู
-
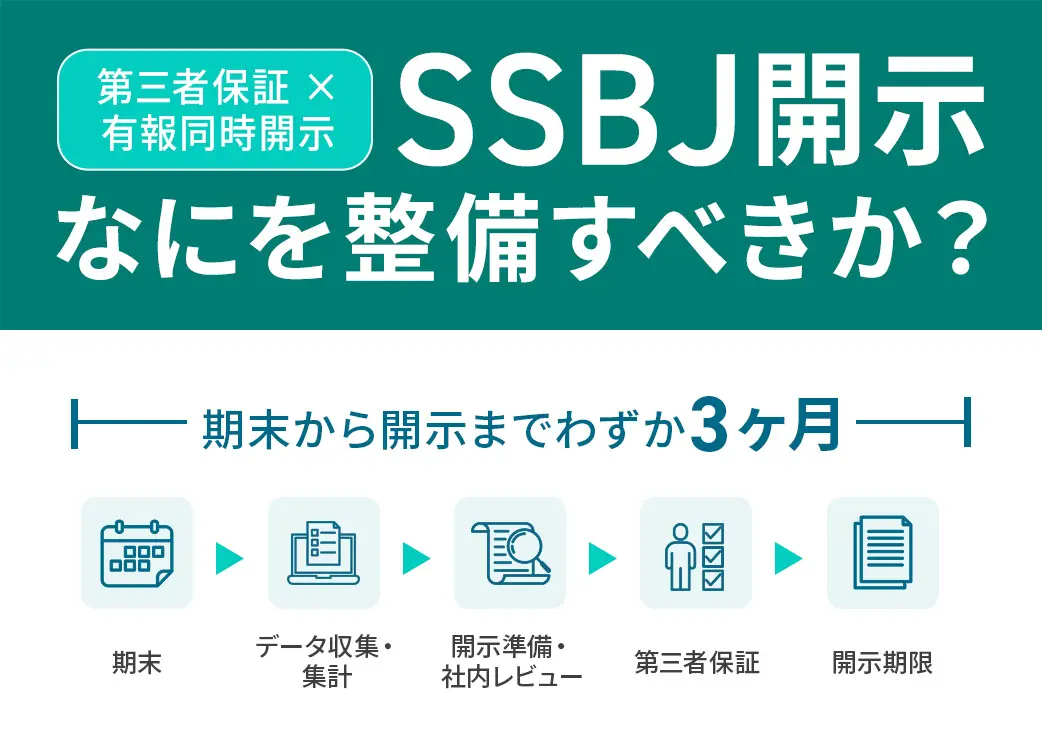
[การรับรองจากบุคคลที่สาม x การเปิดเผยรายงานหลักทรัพย์พร้อมกัน]
ข้อกำหนดของ SSBJ: ต้องเตรียมอะไรบ้าง?ดาวน์โหลดวัสดุมีเทคนิคในการออกแบบกระบวนการที่สามารถรองรับการรับประกันและเร่งความเร็วได้!
เอกสารฉบับนี้อธิบายถึงแนวทางปฏิบัติในการเตรียมความพร้อมสำหรับความท้าทายสองประการ คือ การเปิดเผยข้อมูลพร้อมกันในรายงานหลักทรัพย์ประจำปีและการรับรองจากบุคคลที่สาม เพื่อเตรียมพร้อมสำหรับการทยอยนำมาตรฐาน SSBJ ว่าด้วยการเปิดเผยข้อมูลก๊าซเรือนกระจกมาใช้ โดยเริ่มตั้งแต่ปีงบประมาณสิ้นสุดเดือนมีนาคม 2560 เอกสารนี้จัดทำขึ้นสำหรับบุคลากรด้านความยั่งยืน สิ่งแวดล้อม และบัญชีของบริษัทจดทะเบียนชั้นนำที่มีมูลค่าตลาด 500 พันล้านเยนขึ้นไป
แนะนำสำหรับ:
- สำหรับผู้ที่ต้องการเริ่มต้นสร้างระบบการเปิดเผยข้อมูลก๊าซเรือนกระจก SSBJ อย่างจริงจัง
- คุณเป็นคนหนึ่งที่กำลังประสบ ปัญหา ในการพัฒนากระบวนการและขั้นตอนการคำนวณสำหรับการค้ำประกันจากบุคคลที่สามหรือไม่?
- สำหรับผู้ที่ต้องการเปลี่ยนจากระบบที่ใช้ Excel มาใช้ระบบอัตโนมัติในการอนุมัติและจัดการเอกสาร
- ผู้ที่กังวลเกี่ยวกับการปรับความเข้าใจของตนให้สอดคล้องกับสถาบันค้ำประกัน
สิ่งที่คุณจะได้เรียนรู้จากเอกสารนี้
- กำหนดการสำหรับการรับรองจากบุคคลที่สามและการเปิดเผยรายงานหลักทรัพย์พร้อมกัน
- สี่ขั้นตอนปฏิบัติเพื่อลดการทำงานซ้ำซ้อนให้น้อยที่สุด
- วิธีการคำนวณและจัดทำเอกสารที่สามารถรองรับการรับประกันได้
- เนื้อหา ของแพ็คเกจการสนับสนุนการรับประกัน
-
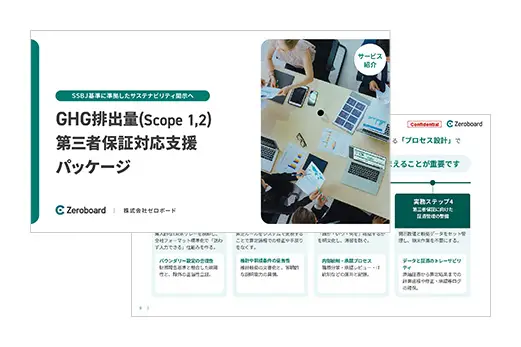
คู่มือกลยุทธ์เชิงปฏิบัติสำหรับการปฏิบัติตามข้อกำหนด SSBJ และการรับรองจากบุคคลที่สาม รวมถึงข้อมูลเกี่ยวกับแพ็คเกจสนับสนุนการรับรอง
ดาวน์โหลดวัสดุมีเทคนิคในการออกแบบกระบวนการที่สามารถรองรับการรับประกันและเร่งความเร็วได้!
แนะนำสำหรับ:
- สำหรับผู้ที่ต้องการเริ่มต้นสร้างระบบการเปิดเผยข้อมูลก๊าซเรือนกระจก SSBJ อย่างจริงจัง
- คุณเป็นคนหนึ่งที่กำลังประสบ ปัญหา ในการพัฒนากระบวนการและขั้นตอนการคำนวณสำหรับการค้ำประกันจากบุคคลที่สามหรือไม่?
- สำหรับผู้ที่ต้องการเปลี่ยนจากระบบที่ใช้ Excel มาใช้ระบบอัตโนมัติในการอนุมัติและจัดการเอกสาร
- ผู้ที่กังวลเกี่ยวกับการปรับความเข้าใจของตนให้สอดคล้องกับสถาบันค้ำประกัน
สิ่งที่คุณจะได้เรียนรู้จากเอกสารนี้
- กำหนดการสำหรับการรับรองจากบุคคลที่สามและการเปิดเผยรายงานหลักทรัพย์พร้อมกัน
- สี่ขั้นตอนปฏิบัติเพื่อลดการทำงานซ้ำซ้อนให้น้อยที่สุด
- วิธีการคำนวณและจัดทำเอกสารที่สามารถรองรับการรับประกันได้
- เนื้อหา ของแพ็คเกจการสนับสนุนการรับประกัน
-
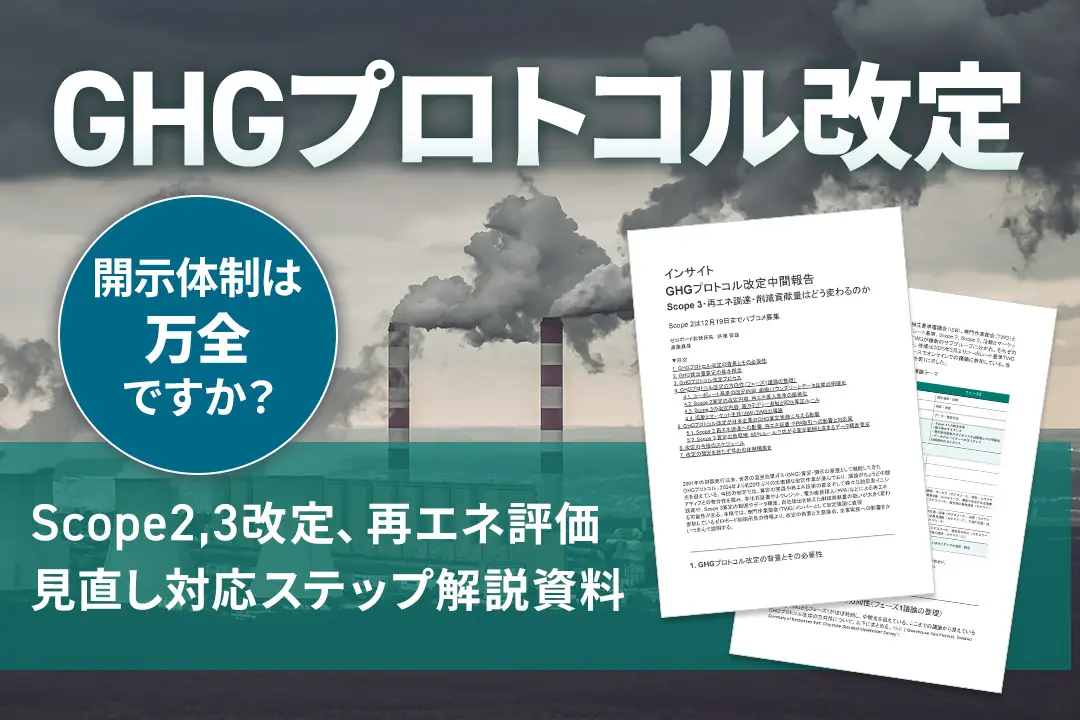
รายงานฉบับชั่วคราวเกี่ยวกับการแก้ไขพิธีสารว่าด้วยก๊าซเรือนกระจก: Scope 3 การจัดซื้อพลังงานหมุนเวียน และการหลีกเลี่ยงการปล่อยก๊าซเรือนกระจกจะเปลี่ยนแปลงไปอย่างไร?
ดาวน์โหลดวัสดุพิธีสารว่าด้วยก๊าซเรือนกระจก (GHG Protocol) ได้ถูกใช้เป็นพื้นฐานสำหรับการบัญชีและการเปิดเผยข้อมูลก๊าซเรือนกระจก (GHG) ทั่วโลกนับตั้งแต่มีการตีพิมพ์ฉบับแรกในปี 2544 ปัจจุบันกำลังมีการแก้ไขครั้งใหญ่ครั้งแรกในรอบประมาณ 20 ปี โดยมีกำหนดเริ่มในปี 2567 และขณะนี้การหารือได้ดำเนินมาถึงครึ่งทางแล้ว
เมื่อพิจารณาจากแนวทางการบัญชี การแพร่หลายของเทคโนโลยีพลังงานหมุนเวียน และความสอดคล้องกับโครงการลดการปล่อยคาร์บอนต่างๆ การแก้ไขครั้งนี้อาจส่งผลให้เกิดการเปลี่ยนแปลงที่สำคัญในการจัดหาพลังงานหมุนเวียนผ่านใบรับรองพลังงานที่ไม่ใช่เชื้อเพลิงฟอสซิล เครดิต J การซื้อไฟฟ้าโดยตรง (PPA) ขอบเขตและความถูกต้องของข้อมูลในการบัญชี Scope 3 และการจัดการการปล่อยก๊าซเรือนกระจกที่หลีกเลี่ยงได้นอกเหนือจากการปล่อยก๊าซเรือนกระจกของบริษัทเอง
ในเอกสารที่สามารถดาวน์โหลดได้นี้ ผู้อำนวยการมาจิบะแห่งสถาบันวิจัย Zeroboard ซึ่งมีส่วนร่วมโดยตรงในการอภิปรายแก้ไขในฐานะสมาชิกของคณะทำงานด้านเทคนิค (TWG) ได้ให้คำอธิบายโดยย่อเกี่ยวกับความเป็นมาของการแก้ไข ประเด็นหลักในการอภิปราย และผลกระทบต่อการปฏิบัติงานขององค์กร
-
การวิเคราะห์ร่างมาตรฐานการเปิดเผยข้อมูล ESRS-40a สำหรับบริษัทนอกสหภาพยุโรป: ข้อจำกัดเกี่ยวกับผลกระทบและมาตรฐานสมัครใจในห่วงโซ่คุณค่า (สิ้นสุดระยะเวลารับฟังความคิดเห็นสาธารณะ 31 ตุลาคม)
-
ความคิดเห็นสาธารณะเกี่ยวกับการแก้ไขโปรโตคอล GHG ขอบเขตที่ 2 ได้รับการเผยแพร่แล้ว โดยจะพิจารณาวิธีการหลายวิธีเนื่องจากมีความเห็นไม่ตรงกันเกี่ยวกับการจับคู่รายชั่วโมง เป็นต้น
-
การวัดผลและการเปิดเผยข้อมูลเพื่อการ "นำไปปฏิบัติ" ในเชิงบวกของ Nature Positive — การประชุมสุดยอดคุมาโมโตะเผยให้เห็นเสาหลักสองประการ ได้แก่ ผลกระทบและ "การพึ่งพา"
-
ความปลอดภัยของห่วงโซ่อุปทานคืออะไร? คำอธิบายเกี่ยวกับการออกแบบการนำไปใช้และระบบการประเมินความปลอดภัยของห่วงโซ่อุปทานเพื่อป้องกันความเสี่ยงจากการหยุดชะงักในการจัดซื้อจัดจ้าง
-
รู้สึกถึงข้อจำกัดของการจัดการแบบสำรวจซัพพลายเออร์ (แบบสำรวจ CSR) ด้วย Excel หรือไม่? ระบบ SAQ สามารถแก้ปัญหาเหล่านี้ได้อย่างไร